
決算は予想上回るも、見通しは予想未達
ユナイテッドヘルス・グループの最新決算は、投資家に対して明暗入り混じったメッセージをもたらし、市場の判断は迅速だった。
表面的には、同四半期の内容は堅調に見えた。調整後EPSは2.11ドルでコンセンサス予想をわずかに上回り、売上高は前年同期比12%超増の1,132億ドルとなった。UnitedHealthcareとOptumの両事業とも売上高で予想を上回り、同社の規模と事業の広範さを浮き彫りにした1。
この医療保険大手は第4四半期の利益予想を僅差で上回り、コスト管理面でもポジティブサプライズとなったものの、2026年についての異例な減収見通しが決算内容の印象を大きく覆い、株価は急落、株主にとって厳しい1年をさらに延長させる結果となった。
この市場の反応は、単なる失望以上の意味を持つ。マネージドケア(管理型医療)セクター全体に対する期待値のより広範な見直しと、ユナイテッドヘルスの立て直しには時間がかかるとの認識を示すものだ。
減収警告とメディケアへの圧力が投資家心理を揺さぶる
ユナイテッドヘルス・グループ株は火曜日に急落した。この医療保険大手が減収を警告したことで、コスト上昇と規制圧力に既に神経質になっていた投資家をさらに不安にさせた。
同社は2026年の売上高について、少なくとも2%の減収を見込み、4,390億ドル超になるとのガイダンスを示した。これはアナリスト予想の4,542億ドルを大きく下回る水準だ。ユナイテッドヘルスはまた、来年の調整後EPSを少なくとも17.75ドル、医療損害率(メディカルケアレシオ)を約88.8%と予想している1。
この見通しは、同保険会社にとって厳しい期間の締めくくりとなった。UnitedHealthcareのティム・ノエルCEOによれば、医療支出は「歴史的に高い」水準が続いているという。また同社は、メディケア事業に関連する複数の民事・刑事調査に引き続き直面している。経営陣の交代も不確実性を増しており、前CEOのアンドリュー・ウィッティ氏が5月に退任したほか、過去1年で複数の上級幹部が退社している。
さらなる圧力材料として、トランプ政権はメディケア・アドバンテージの償還レートについて、2027年の引き上げ幅がわずか0.09%になると発表した。これは前年の5.06%増から大幅な鈍化となる。ほぼ横ばいのレート引き上げは、マネージドケアセクター全体での大規模な売りを誘発し、ユナイテッドヘルスは中でも特に大きな打撃を受けた2。
決算発表後、ユナイテッドヘルス株は急落し、約5カ月ぶりの安値をつけ、市場全体に対するアンダーパフォームをさらに拡大させた。過去1年間で株価は47%超下落しており、反発が見込まれる前に、重要な支持線である235ドルに向けてさらに下落する可能性があるとみられる。
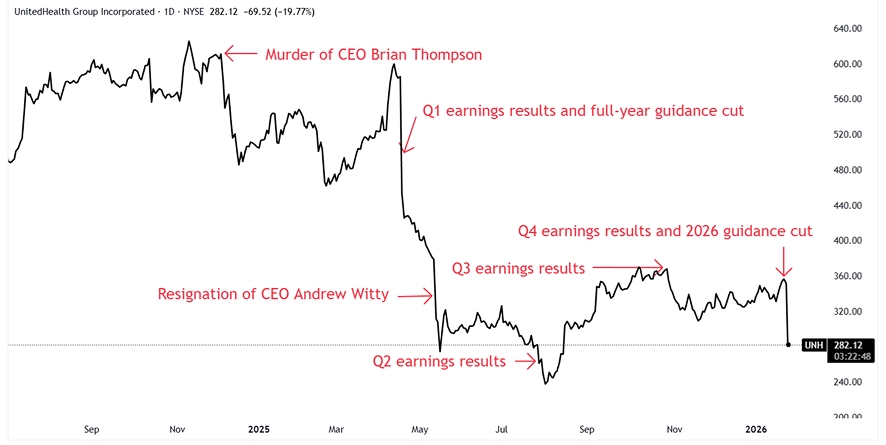
出典:TradingView、UNH日足チャート、2026年1月27日時点
コストは安定化しつつも依然高水準
今回の決算における明るい材料の一つはコスト管理だった。保険料収入のうち医療費支払いに充てられた割合を示す医療損害率は、2025年通期で88.9%となり、予想を上回るとともに、従来予想からも改善した。経営陣は2026年の同比率について、やや改善した約88.8%というガイダンスを示しており、料金設定の見直しや給付調整が効果を発揮し始めていることを示唆している1。
医療コストのインフレは、メディケア・アドバンテージの利用増加、薬剤コストの上昇、そしてパンデミック後の先送りされていた治療の再開を背景に、業界最大の逆風となってきた。コストは依然として歴史的に高い水準にあるものの、経営陣は利用動向がもはや悪化していないと強調しており、これは利益率の安定にとって、目立たないながらも重要なシグナルだ。
とはいえ、安定化は改善を意味するわけではない。コストトレンドは依然として長期平均を大幅に上回っており、政府による償還も追い風としての力を弱めつつある。
転換期にある企業
ユナイテッドヘルスは深い転換期を迎えている。経営陣の交代、規制当局による監視、サイバー攻撃の余波、リストラ費用がいずれも投資家心理の重しとなってきた。主にChange Healthcareの情報漏洩に関連する16億ドルの費用計上は、事業運営上のリスクが医療コストと同じくらい大きな打撃となり得ることを改めて示した1。
スティーブン・ヘムズリーCEOの復帰は、実行力、財務基盤の強さ、そして信頼性への注力が改めて重視されることを示唆している。経営陣は同社が2025年をより安定した基盤で終えたと主張しているが、投資家は明らかにその証拠を求めている。
株価の見通し:回復に先立つ安定化
ここからのユナイテッドヘルス株の道のりは、平坦なものにはなりそうにない。短期的なモメンタムは依然として弱く、売上高の見通しが改善するまでは、バリュエーションの割安さだけでは買い手を引き付けるには不十分かもしれない。市場はもはや、ユナイテッドヘルスを低リスクの複利成長株として評価する姿勢ではなく、より厳しい償還環境下でも利益率を拡大できるという証拠を求めている。
とはいえ、市場の期待値は大幅に見直された。2026年も利益が緩やかながら増加すると見込まれ、コスト比率も安定化していることから、下振れリスクは縮小しつつある可能性がある。料金施策が計画通りに進み、メディケアの利用状況が正常化を続ければ、投資家の信頼は徐々に回復し得るが、これはより長期的なストーリーとして捉えるべきだろう。
まとめ
ユナイテッドヘルスの決算は壊滅的な内容ではなかったが、現実を突きつけるものだった。同社は依然として高い収益性を誇り、事業規模も大きく、米国の医療システムにとって戦略的に重要な存在である。しかし成長はもはや保証されたものではなく、許容される誤差の範囲は狭まっている。
投資家へのメッセージは、ユナイテッドヘルスはもはやモメンタム株ではないということだ。現在進行中のターンアラウンド(事業再建)銘柄である。株価は235ドル前後で安定する可能性があるが、コスト、規制、監視の目が依然として厳しい環境の中で、持続的な回復は口先の約束ではなく、実行力にかかっている。
脚注:
1 UnitedHealth Group Reports 2025 Results and Issues 2026 Outlook、2026年1月27日時点
2 CMS.gov、CMS Proposes 2027 Medicare Advantage and Part D Payment Policies to Improve Payment Accuracy and Sustainability、2026年1月26日時点




