レバレッジETFに投資する際、投資家が狙うのは日次リターンの増幅効果、たとえば個別株のリターンの2倍といった値動きだ。しかし、こうしたレバレッジ・リターンには独自のコスト構造が伴うことを理解しておく必要がある。本ガイドでは、レバレッジETFの手数料の仕組みと、それが投資リターンに与える影響について解説する。また、レバレッジETFの手数料を通常のETFと比較し、両者の違いについても見ていく。
レバレッジETFの手数料の仕組み
「通常の」上場投資信託(ETF)と同様、レバレッジETFも「経費率(信託報酬)」と呼ばれる年率手数料を徴収する。これはファンドの運用およびレバレッジの維持にかかる費用を賄うためのものだ。レバレッジには複雑性が伴うため、これらの手数料は通常のETFよりも高くなる場合がある。
ファンドはこの手数料を、純資産価値(NAV)から毎日差し引いている。NAVとは、ファンドが保有する資産全体からコストを差し引き、それを口数で割った、ファンドの価値を示す指標だ。ファンドは毎日、年率手数料のごくわずかな一部を差し引いている。これが一年間積み重なることで、経費率全体に相当する金額となる。
仮想事例:2倍レバレッジETFにおける手数料の影響
例えば、Nvidia株が1日で4%上昇した際、2X Long NVDA Daily ETF(ティッカー:NVDG)が8%上昇したとする。このファンドの年率経費率は0.75%、つまり1日当たり約0.0029%となる。このわずかな日次手数料を差し引いた後のETFのリターンは、およそ7.997%となる。日々の影響はほとんど気づかないほど小さいが、手数料は時間の経過とともに積み重なっていく。
次に、同じETFに1,000ドルを投資したとしよう。手数料控除前で8%の上昇があれば、ポジションの価値は約1,080ドルとなる。ファンドが日次手数料を控除した後は、実際の価値は1,079.97ドル程度となる。
一方、Nvidia株が1日で4%下落した場合、このETFは約8%の下落を目指す設計となっている。手数料控除前でポジションの価値は約920ドルまで下落し、同様の日次控除後は919.97ドル程度となる。
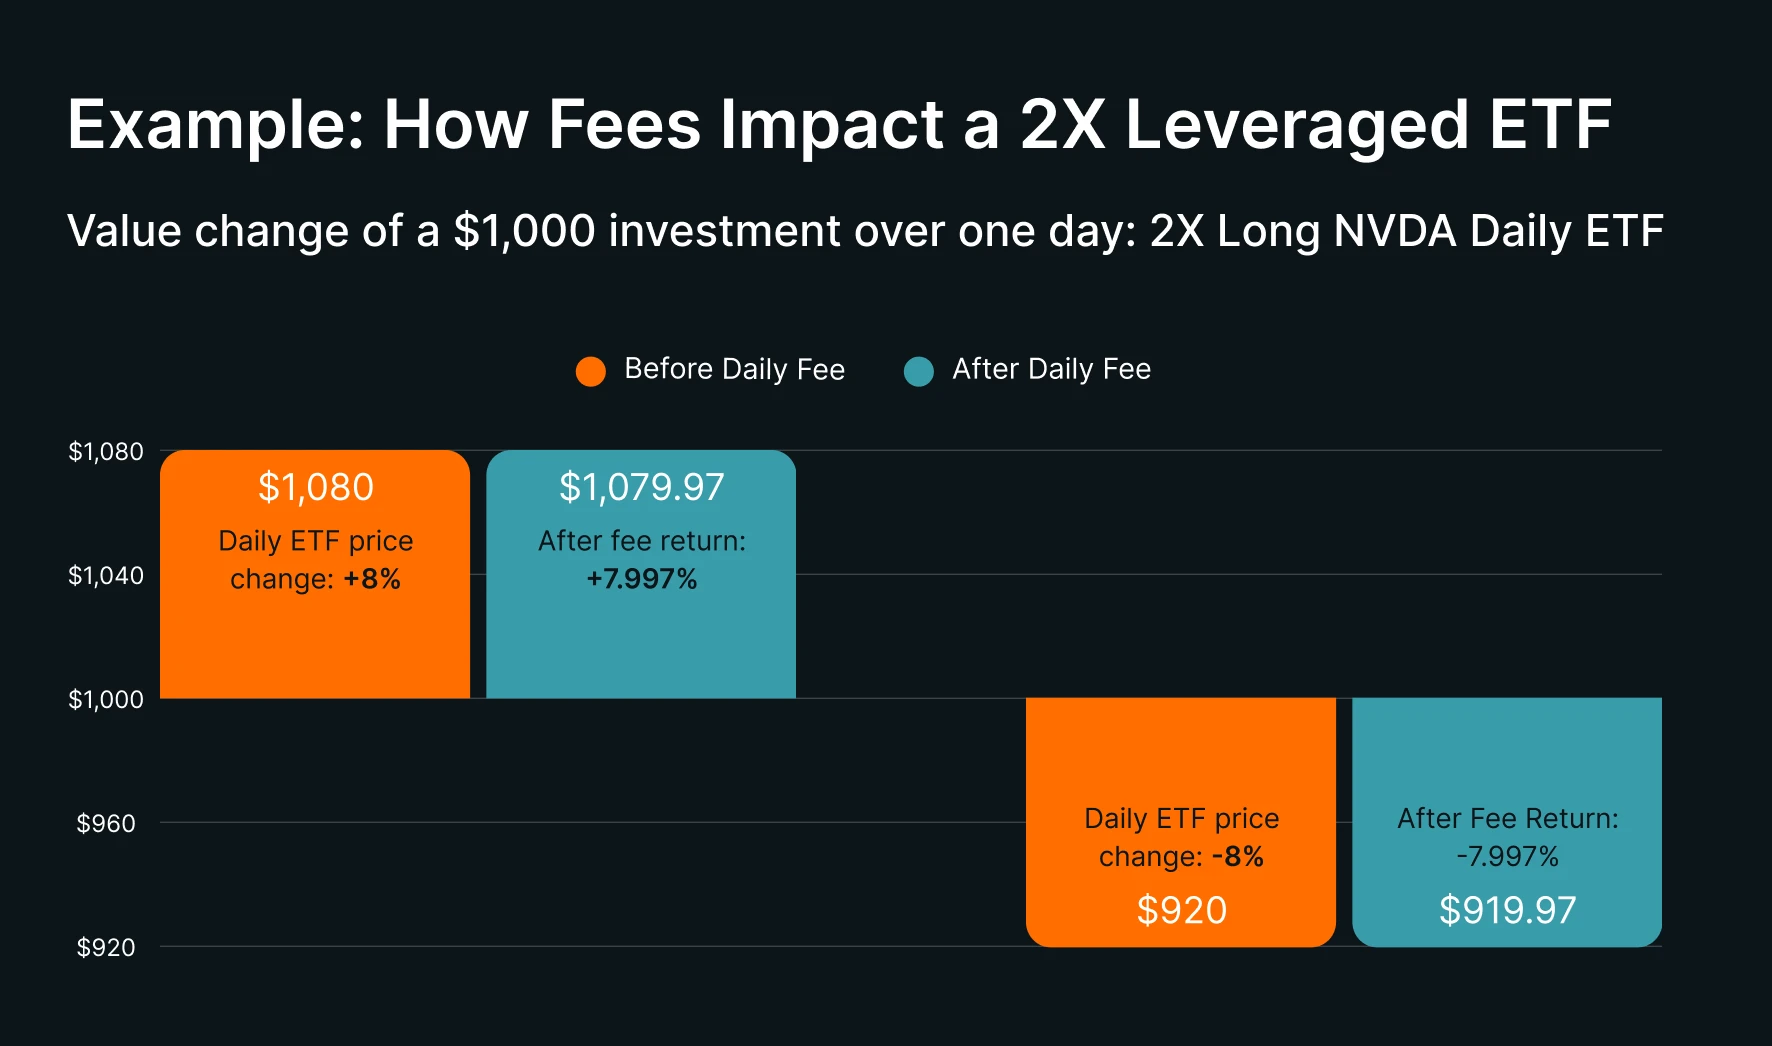
注:上記の数値はすべて例示であり、実際の結果は各ファンドの経費率、日次複利効果、市場の値動きの経路によって異なる。
レバレッジETFの手数料と通常のETFの手数料
レバレッジETFは通常のETFと比較して経費率が高くなる傾向がある。これは、原資産を保有せずにデリバティブを用いて日次リターンを「合成的」に増幅させているためだ。
以下の表は、レバレッジETFの手数料が標準的なETFと比較して一般的にどう異なるかを示している:
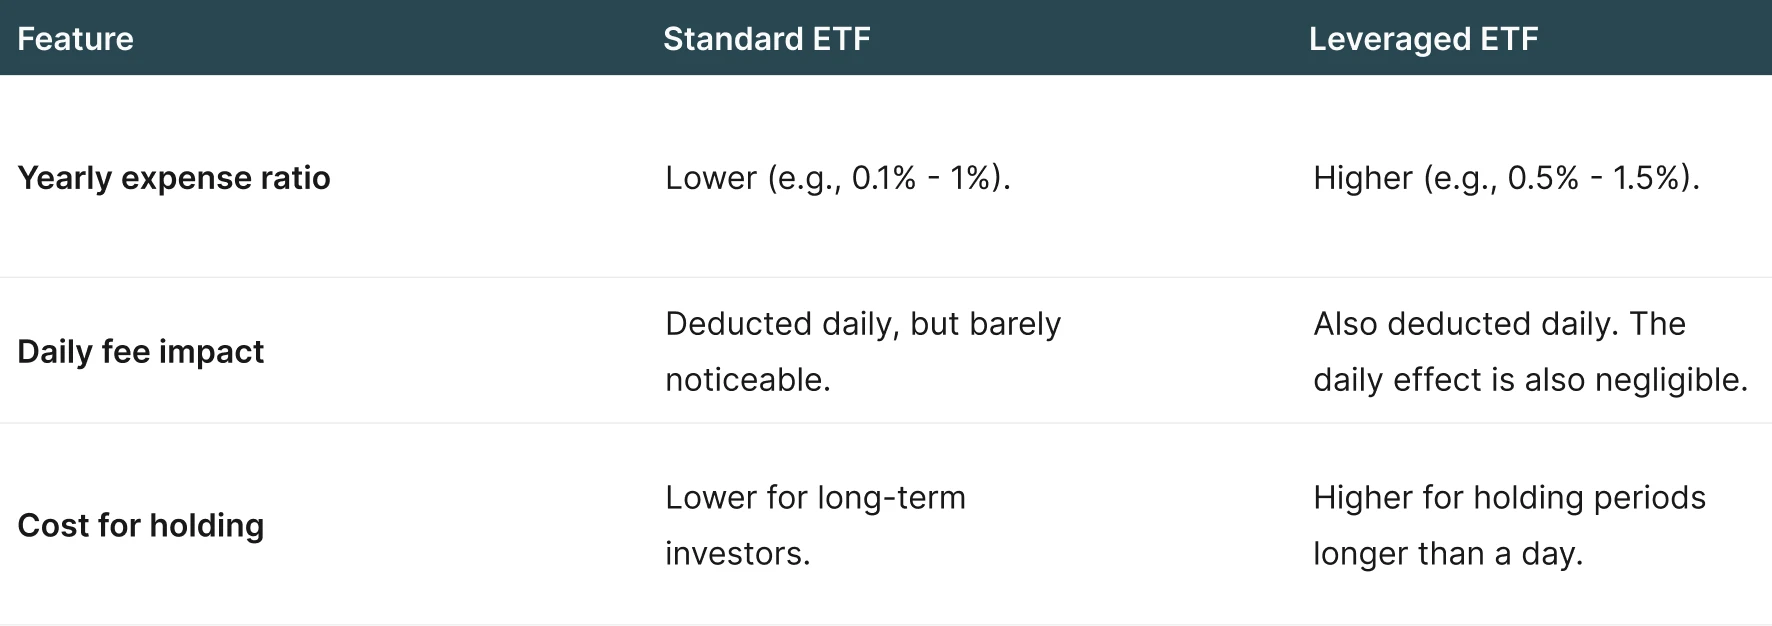
留意すべき点として、ほとんどの投資家はレバレッジETFを短期間、通常は1日以内しか保有しない。そのため、こうした投資家にとって日次手数料が積み重なる影響は比較的小さい。これは、レバレッジETFが同じレバレッジ倍率を維持するために毎日「リセット」される仕組みになっており、これが長期的には不利な「複利」効果につながる可能性があるためだ。レバレッジETFと複利効果について詳しくはこちらを参照されたい。
レバレッジETFには、取引を重ねるほど積み重なっていく、その他の取引コストも存在する。売買の際には証券会社の取引手数料がかかるほか、通常は売り気配値と買い気配値の間に「スプレッド」と呼ばれるわずかな価格差が存在する。短期トレーダーにとっては、こうしたコストの方がファンドの経費率よりも重要になることが多い。
Leverage Sharesは、Nvidia、Tesla、Palantirといった人気の高い米国株を対象に、2倍デイリー・レバレッジETFを提供している。各ファンドの現在の年率経費率は0.75%で、レバレッジETFの業界平均を下回る水準となっている。
まとめ
レバレッジETFは通常のETFよりも高い経費率を課す傾向がある。これは主にレバレッジ倍率を維持するためのコストによるものだ。
ファンドは毎日、NAVからわずかな手数料を差し引いている。つまり、手数料控除後のレバレッジ・リターンは、目標倍率をわずかに下回ることになる。
レバレッジETFを取引する場合、保有期間が長くなるほどこれらの日次手数料が積み重なっていくことを念頭に置く必要がある。
レバレッジETFには、証券会社の手数料やスプレッドなど、その他の取引コストも存在する。これらは短期トレーダーにとってより重要な要素となり得る。