Anthropicは、生成AI時代を形作る主要企業の一つとして台頭しています。新規株式公開(IPO)の可能性を巡る話題が高まる中、投資家はその投資機会を見極めるため、同社のファンダメンタルズを積極的に分析しています。
この記事では、Anthropic株に対する強気の見方を掘り下げます。目覚ましい売上高の成長から大規模クラウド事業者との提携まで、多くの投資家が同社の投資対象としての可能性に楽観的な理由を紹介します。
Anthropicの売上高は急増している
Anthropicに対する強気の見方を支える主な要因の一つが、同社の成長スピードです。ここ数年、Anthropicの売上高成長は、企業向けソフトウェア分野における過去のほぼすべての事例を上回っています。
Bloombergによると、同社の年率換算売上高ランレート(ARR)は、2026年7月に650億ドルを超えました1。これは、5月の470億ドル、2025年末の90億ドルからの増加です。
これは驚異的な成長ペースであり、2021年に設立されたばかりの企業としては驚くべき売上規模です。比較すると、1999年創業のソフトウェア大手Salesforceの今年度の売上高は、460億ドル2と予想されています。
Financial Timesによると、Anthropicの投資家は、同社が年内の残りの期間もほぼ同じペースで成長を続けると予想しています1。その場合、2026年末までにARRは1,000億~1,200億ドルに達することになります。
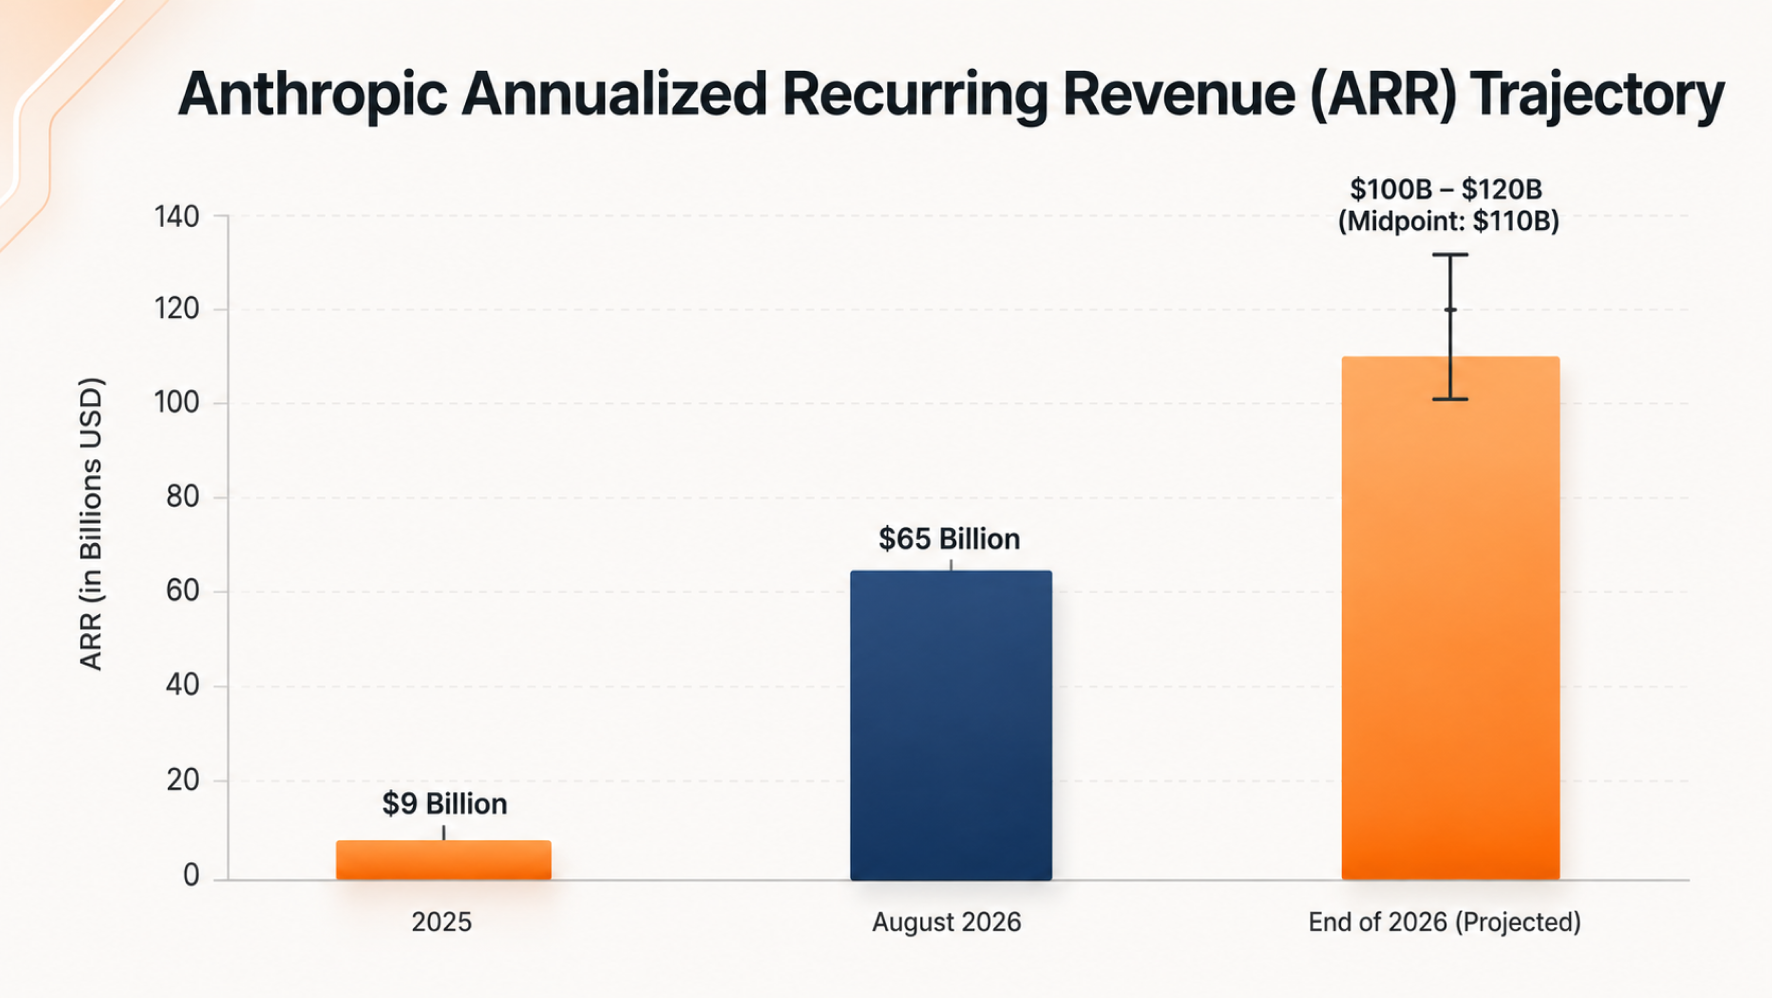
出典:TechCrunch「Anthropicの年率換算売上高が650億ドルに急増」、2026年8月17日時点
企業による導入が成長を後押ししている
売上高がこれほど劇的なペースで急増している背景には、Anthropicの大規模言語モデル(LLM)であるClaudeの企業導入という重要な要因があります。ChatGPTが一般消費者の間で人気を博してきた一方、Claudeは企業市場で圧倒的な地位を築き、信頼性と安全性が高く、豊富なコンテキストを活用できるAIの導入を目指す企業にとって、第一の選択肢となっています。
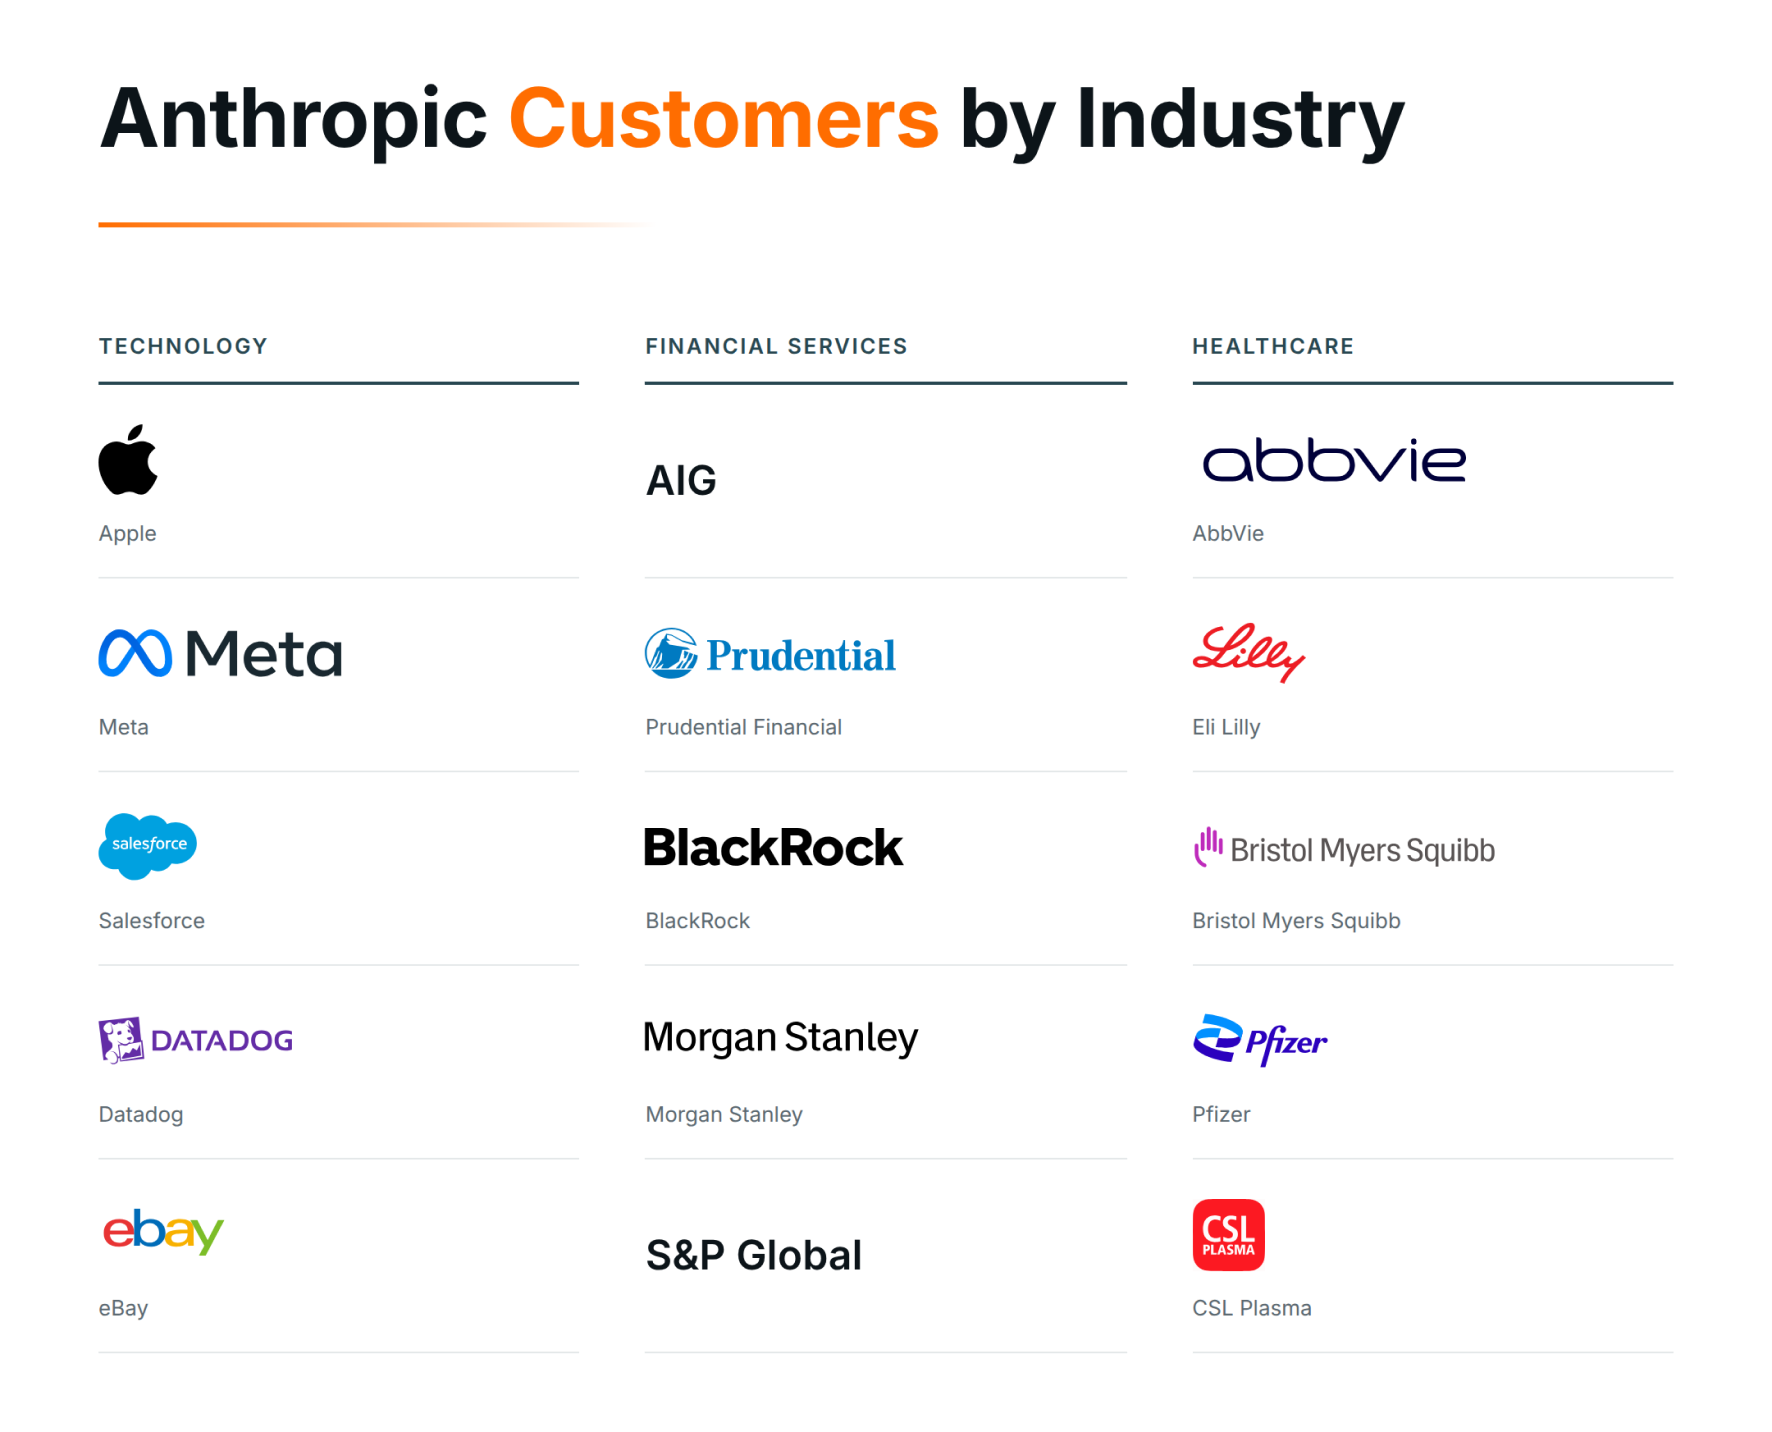
出典:Bloomberg「AnthropicのClaudeを利用する企業(顧客リスト)」、2026年8月18日時点
企業を中心とした顧客基盤には、大きく2つのメリットがあります。第一に、企業は通常、個人の消費者よりもはるかに大きなソフトウェア予算を持っています。
2026年4月時点で、Anthropicに直接支払う金額が年間100万ドル以上の企業は1,000社を超えていました3。特筆すべきことに、この数は2月の500社から増加しています。
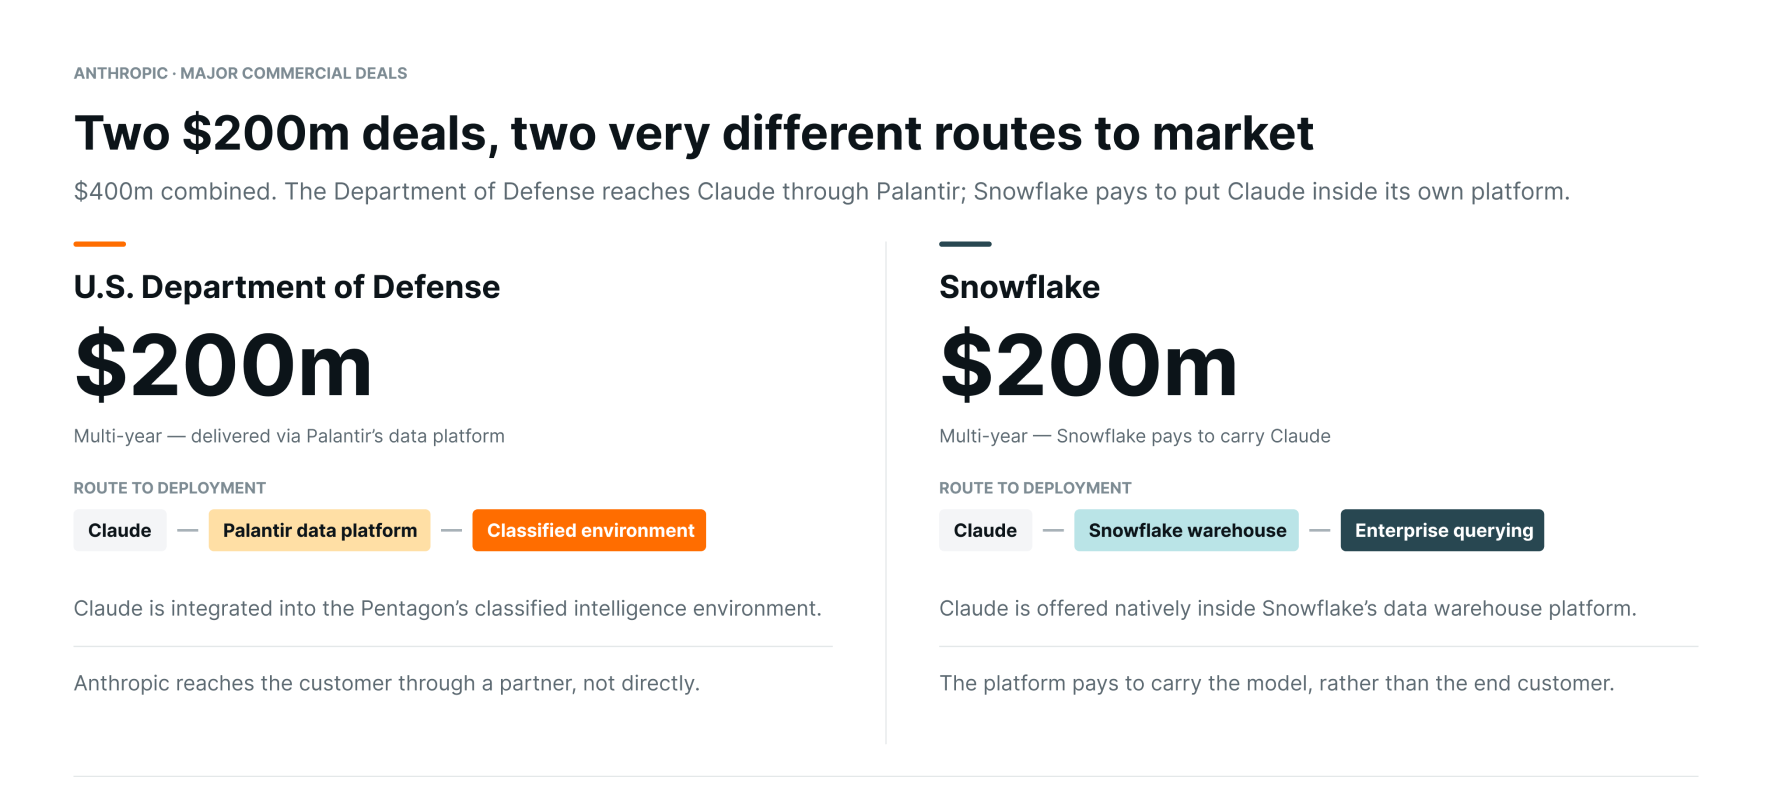
第二に、収益の継続性がはるかに高くなる傾向があります。一般的に、企業顧客は複数年契約を結び、主要なソフトウェア業務のワークフローにAIモデルを深く組み込みます。
多くの企業が他のLLMではなくClaudeを選んでいる理由には、次のようなものがあります。
- モデルの性能:Claudeは、複雑な推論、長いコンテキストウィンドウの処理、コーディング、マルチモーダルなタスクに関する業界ベンチマークで、一貫して上位の成績を収めています6。
- AIの安全性:AnthropicがAIの安全性を重視していることは、信頼性が高く、安全で制御可能なAIシステムを求める企業顧客、規制の厳しい業界、リスク回避志向の組織にとって、同社のモデルの魅力となっています。
- 開発者からの支持:Claudeの製品群、特にClaude Codeとモデル群の大きなコンテキストウィンドウは、ソフトウェアエンジニアリング、財務モデリング、法務分析における最高水準の基準となっています。
- 企業向け開発者層への浸透:企業利用に耐える信頼性、カスタマイズ可能な安全性管理機能、開発者にとって使いやすいAPIを重視することで、Anthropicは企業への導入や複数モデルを組み合わせた技術構成において、OpenAIに代わる有力な選択肢となっています。
同社は黒字化に向かっている
目覚ましい売上高成長に加え、強気の見方を支えるもう一つの要素が収益性です。最先端AIの開発には莫大な資本が必要なことで知られていますが、Anthropicは2026年第2四半期に調整後営業利益の黒字化を達成しました7。
これを実現できた背景には、企業中心の顧客基盤があります。企業は通常、API経由での利用に対してトークン単位の従量課金で支払うため、Anthropicは一般消費者向けの生成AI企業よりも効率的に計算処理や推論のコストを賄うことができています。
ただし、Anthropicの黒字が持続するとは限らない点には注意が必要です。同社は5月、2026年下半期にデータセンター関連の支出が増加する見込みであるため、通期では黒字を維持できない可能性があると投資家に警告しました7。
それでも、営業段階での黒字化は、現金流出に伴うリスクを大幅に低減します。また、株式公開に向けた健全な基盤を築くことにもつながります。
戦略的提携と資金調達
最後に、強気の見方を支えるもう一つの重要な要素は、AnthropicがAI分野の最大の課題である計算資源へのアクセスと顧客への提供経路の確保を解決できるよう、支援体制を構築していることです。近年、同社はAmazon8とGoogle9の両社と契約を結び、その結果、専用チップやAIインフラに加え、世界中の数百万の企業アカウントにアクセスできるようになっています。
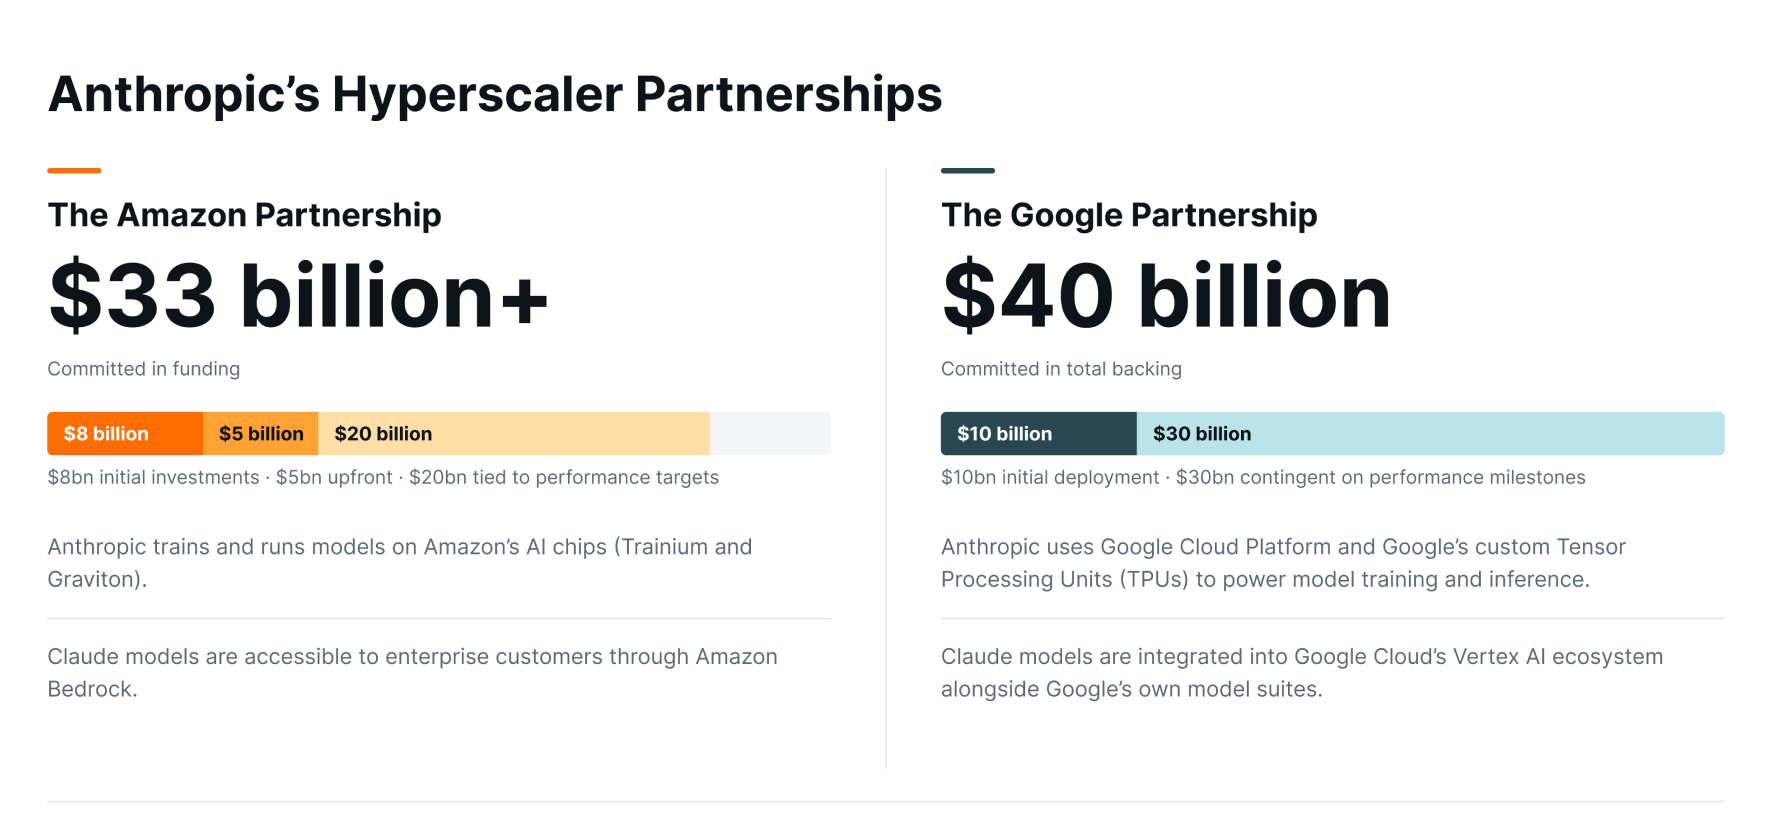
これらの巨大テクノロジー企業をパートナーに持つことで、Anthropicはデータセンターをゼロから建設することなく、利用可能な処理能力を拡大できます。一方、ClaudeはAWSとGoogle Cloudにネイティブに組み込まれているため、同社は大規模な企業向け営業チームを自社で抱えることなく、急速に事業を拡大できる可能性があります。
強気派と弱気派
要約すると、Anthropicに対する強気の見方は、企業によるClaudeの導入と急速な事業規模の拡大に基づいています。ARRがすでに650億ドルに達する中、同社は歴史上ほかに例を見ないペースで成長しながら、同時に黒字化へと進んでいます。
ただし、同社株への投資が確実に成功するわけではなく、投資判断には多くのリスクが伴います。今後公開するAnthropicに対する弱気の見方を扱う記事では、これらのリスクを詳しく解説します。
脚注:
1TechCrunch「Anthropicの年率換算売上高が650億ドルに急増」、2026年8月17日時点
2LSEG、2026年8月21日時点
3Anthropic「Anthropic、GoogleおよびBroadcomとの提携を拡大し、数ギガワット規模の次世代計算資源を確保へ」、2026年4月6日時点
4Anthropic「Anthropicと米国防総省、防衛業務における責任あるAI活用を推進へ」、2025年7月14日時点
5Anthropic「SnowflakeとAnthropic、世界の企業にエージェント型AIを提供する2億ドルの提携を発表」、2025年12月3日時点
6Anthropic「Claude Opus 4.6の紹介」、2026年2月5日時点
7Forbes「Anthropic、画期的な第2四半期に115億ドルの売上高を達成」、2026年8月17日時点
8Anthropic「AnthropicとAmazon、最大5ギガワットの新たな計算資源の確保に向け協業を拡大」、2026年4月20日時点
9CNBC「Google、AI投資先を分散する中、Anthropicに最大400億ドルを投資へ」、2026年4月24日時点