Anthropicの新規株式公開(IPO)は、大型上場となる様相を呈しています。企業のAI関連支出が急拡大する中、同社の売上高は目覚ましい成長を遂げており、上場の可能性を巡る期待は最高潮に達しています。
しかし、投資家はこのIPOに数多くのリスクが伴うことを認識しておく必要があります。ここでは、同社株に対する弱気の見方を紹介します。
極めて高い企業評価額
Anthropicに対する弱気の見方の中心にあるのは、2兆ドルと噂されるIPO時の企業評価額です1。この評価額であれば、Anthropicは上場と同時に世界最大級の企業の一角を占めることになります。
その評価額では、同社よりはるかに長い歴史を持つSpaceX、Meta Platforms、Tesla、JPMorgan Chase、Berkshire Hathawayを上回る規模となります2。米国企業で同社を上回るのは、Nvidia、Apple、Alphabet、Microsoft、Amazonのみとなります2。
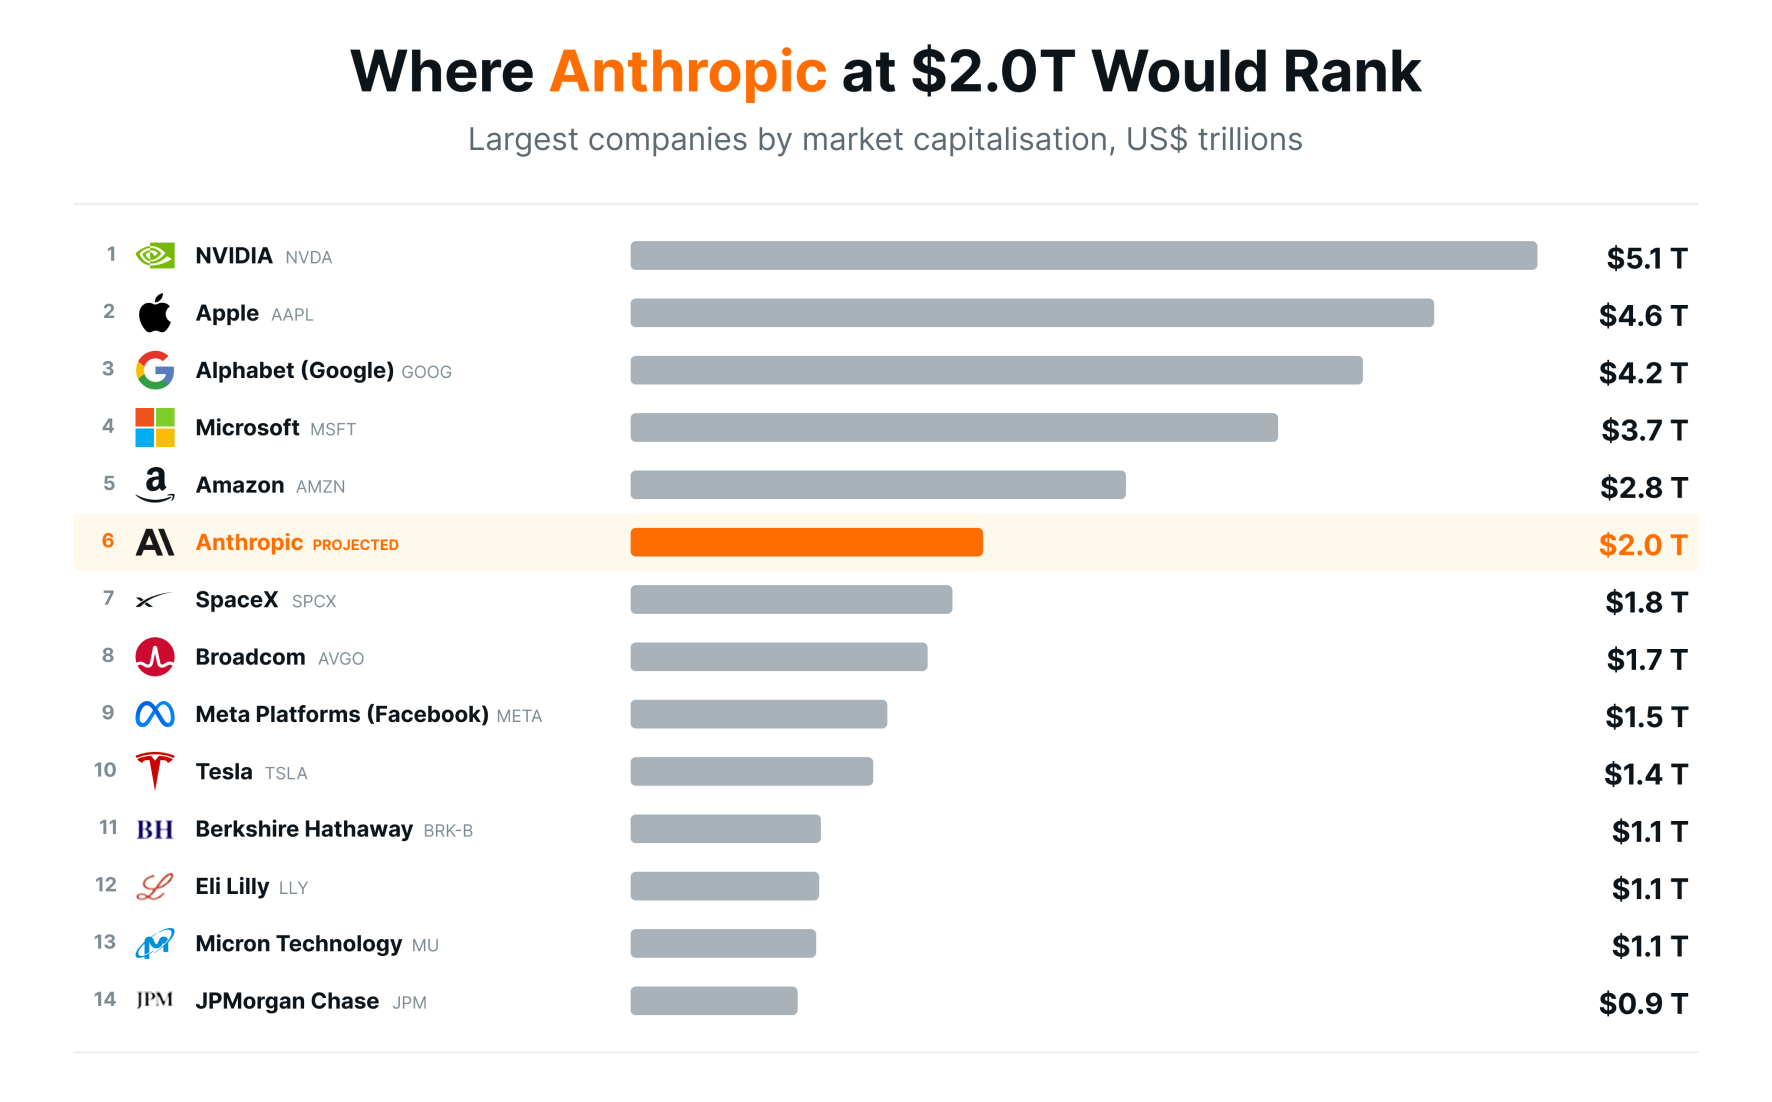
出典:Companiesmarketcap.com、2026年8月26日時点
なお、時価総額が2兆ドルの場合、予想売上高に対する株価売上高倍率(PSR)は30倍を超えることになります(2026年8月時点で、Anthropicの年率換算売上高ランレートは約650億ドルでした1)。これは高い水準です。
現在、PalantirやCrowdStrikeなど、同程度またはそれ以上の株価売上高倍率で取引されているソフトウェア企業もあります3。しかし、これほど高い売上高倍率では、成長の鈍化や事業運営上のつまずきを許容する余地はほとんどありません。
モデルのコモディティ化と競争の激化
Anthropicの成長鈍化につながり得る要因の一つが、AIモデルのコモディティ化です。同社のClaudeは現在、市場をリードするモデルですが、競合は性能差を急速に縮めています。
AIの能力がコモディティ化するにつれて、トークン当たりの価格には下押し圧力がかかる可能性があります。これは、同社の売上高成長率に悪影響を及ぼすおそれがあります。
もう一つの要因は、競合他社との競争です。Anthropicは企業向け市場で圧倒的な地位を築いてきましたが、GoogleやOpenAIなどの企業も積極的に市場シェアの獲得を目指しています。
注目すべき点として、Gemini Enterpriseの有料利用席数は第1四半期に2,800以上の企業・組織で800万席を超え4、前四半期比で40%増加しました。これは、同サービスが企業向け市場で成果を上げていることを示しています。
計算コストの増大と収益性への影響
弱気の見方を支える第二の大きな柱は、収益性に関する不確実性です。最先端AI分野の他の企業と同様に、Anthropicも持続的かつ安定的な利益を生み出すうえで、根本的な構造上の課題に直面しています。
一つの問題は、最先端の大規模言語モデル(LLM)の構築と学習に、ハードウェア、電力、データセンター契約への数十億ドル規模の支出が必要なことです。もう一つは、追加のユーザーにサービスを提供する限界費用がほぼゼロに近い従来のSaaS(サービスとしてのソフトウェア)とは異なり、複雑なAIクエリの処理(推論)では、リクエストのたびに多額のクラウドGPU計算コストが発生することです。
確かに、Anthropicは第2四半期に調整後営業利益の黒字化を達成しました5。これは、同社に利益を生み出す能力があることを示しています。
しかし、投資家は、同社が通期や今後数年にわたり黒字を計上すると期待すべきではありません。同社は5月、2026年下半期にデータセンター関連の支出が増加する見込みであるため、通期では黒字を維持できない可能性があると述べています5。
大規模クラウド事業者との提携
弱気派が指摘するもう一つの要因は、AnthropicがAmazonとGoogle Cloudに大きく依存していることです。近年、両テクノロジー大手は、Anthropicが自社のAIインフラに支出するという約束と引き換えに、同社に数十億ドルを投資してきました。
これにはいくつかの意味があります。第一に、クラウド提携先に対する数十億ドル規模の計算資源への支出契約により、売上高のかなりの部分が、株主資本の蓄積ではなくインフラコストへと還流することになります。
第二に、外部のクラウドインフラへの依存により、Anthropicは提供事業者が設定する計算資源の価格に左右されます。これは、独自のインフラを構築する企業と比べて、長期的な売上総利益率の向上余地を制限する可能性があります。
第三に、AmazonとGoogleはいずれも、自社のAIモデルに多額の投資を行っています。両社が自社開発モデルを優先したり、クラウド料金を変更したりすれば、Anthropicは販売・提供経路とコストの面で構造的な不利に直面する可能性があります。
過去の事例はIPO後の株価下落の可能性を示している
最後に、過熱した期待を集めるIPOを実施した企業では、上場後の数か月から数年にかけて株価が低迷することが多い点も指摘しておく必要があります。近年では、SpaceX、Cerebras Systems、CoreWeave、Circle Internet、Snowflake、Airbnbなどで、こうした動きが見られました3。
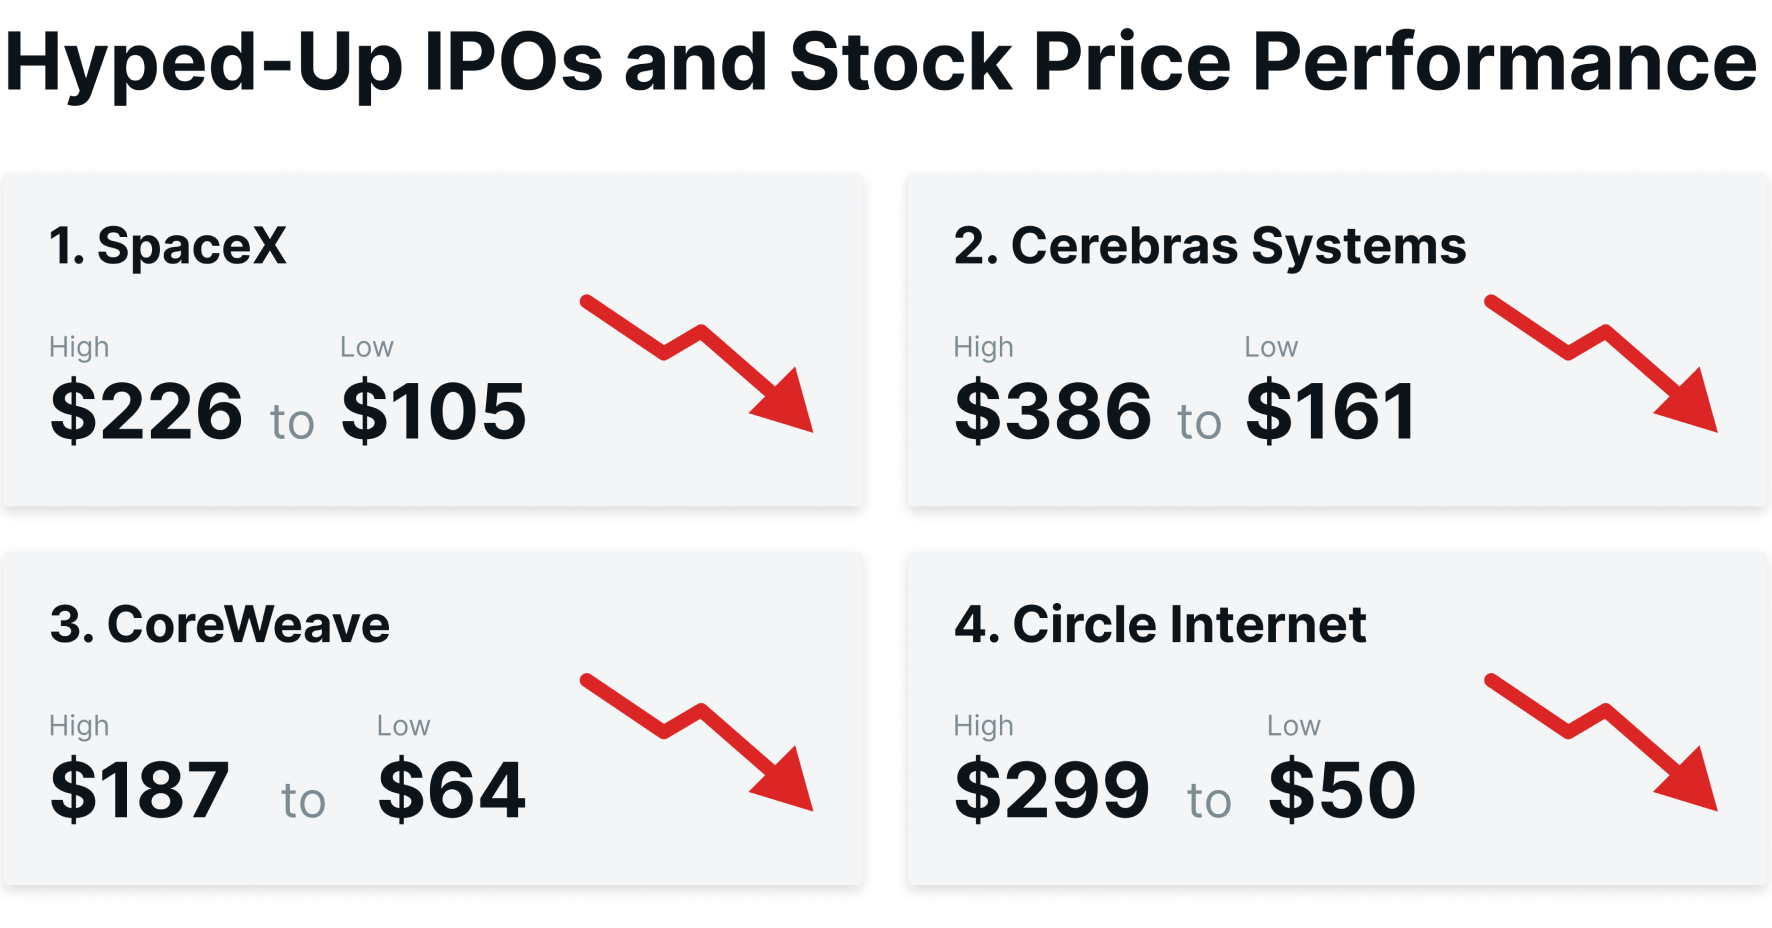
出典:LSEG、2026年8月26日時点
過去の事例が参考になるとすれば、IPOを巡る熱狂が収まるにつれて、Anthropic株も下落する可能性があります。投資家がファンダメンタルズをより重視するようになれば、投機的な熱気ではなく現実的な評価を反映する水準へ、株価を見直すかもしれません。
弱気の見方のまとめ
要約すると、Anthropicは生成AI分野のリーダーですが、同社株への投資が確実に成功するわけではありません。計算コストの急増と競争の激化により、投資判断には重大なリスクが伴います。
こうした事業運営上の逆風に加わるのが、報道されている天文学的な企業評価額です。この評価額では、失敗を許容する余地は事実上ありません。噂される2兆ドルという価格では、投資家は今後何年にもわたって事業が完璧に遂行されることを前提に、その価値を先払いすることになります。
脚注:
1TechCrunch「Anthropicの年率換算売上高が650億ドルに急増」、2026年8月17日時点
2Companiesmarketcap.com「時価総額で見る米国最大の企業」、2026年8月26日時点
3LSEG、2026年8月26日時点
4Margen「Google Geminiの2026年統計:ユーザー数、AIによる概要のリーチと成長」、2026年7月2日時点
5Forbes「Anthropic、最先端AI分野で初の四半期黒字を達成」、2026年8月17日時点