Nscaleは、今年米国株式市場への上場を目指す企業の中でも、特に注目を集めている企業の一つです。AIブームに乗り、著名な投資家の支援を受け、数十億ドル規模の資金調達を準備する英国の若い企業というストーリーは魅力的です。しかし、投資するかどうかを決める前に、Nscaleが実際にどのような企業なのか、そして過熱する期待の陰にどのようなリスクがあるのか、その両方を理解しておくことが重要です。
Nscale:AIブームを支えるインフラを構築
ロンドンを拠点とするAIインフラ企業Nscaleは、出資を検討している投資家に対して、契約済み売上高の総額が約510億ドルに達したと説明し、早ければ2026年9月の米国での新規株式公開(IPO)に向けて準備を進めています。1 報道によると、Goldman SachsとJPMorganが上場の助言を行っており、同社は最大30億ドルの資金調達を目指しています。1
Nscaleは、メルボルンの暗号資産採掘企業Arkon Energyから分社化され、2024年にジョシュ・ペインによって設立されました。同社は、10GW規模のデータセンター容量と、稼働中および契約済みのGPUを合わせて約289,000基という規模に向けて拡大を進めています。この中には、約194,000基のNvidia Vera Rubinチップが含まれます。2 簡単に言えば、NscaleはOpenAIのようなAI企業を支える物理的なデータセンターを建設・運営し、そこで使われるコンピューターチップを運用する企業です。このような事業者は「ネオクラウド」と呼ばれることがあり、Amazon Web ServicesやMicrosoft Azureといった大手に代わる、AIに特化した新しい選択肢です。
同社の直近の資金調達は、2026年3月に実施された20億ドルのシリーズCで、企業評価額は146億ドルとなりました。また、Metaの元最高執行責任者(COO)シェリル・サンドバーグ、Yahooの元社長スーザン・デッカー、英国の元副首相ニック・クレッグが取締役に加わり、上場を見据えた取締役会体制も整いました。3 これは強力な顔ぶれであり、同社に対する機関投資家の確かな信頼を示しています。
成長機会は魅力的ですが、問題は、その企業評価額が投資家の負うリスクに十分見合っているかどうかです。以下の点を検討する必要があります。
リスク1:大きく打ち出された数字は、実際の事業規模を上回っている
510億ドルという「契約済み売上高」は、Nscaleが投資家向けに掲げる数字の中でも特に大きなものです。しかし、これはNscaleがすでに510億ドルを売り上げたことを意味するわけではないため、誤解を招く可能性もあります。
この数字には、顧客と締結した複数年契約の金額が含まれています。これらの金額は、Nscaleが時間をかけてサービスを提供するのに応じて、初めて売上高として計上されます。2
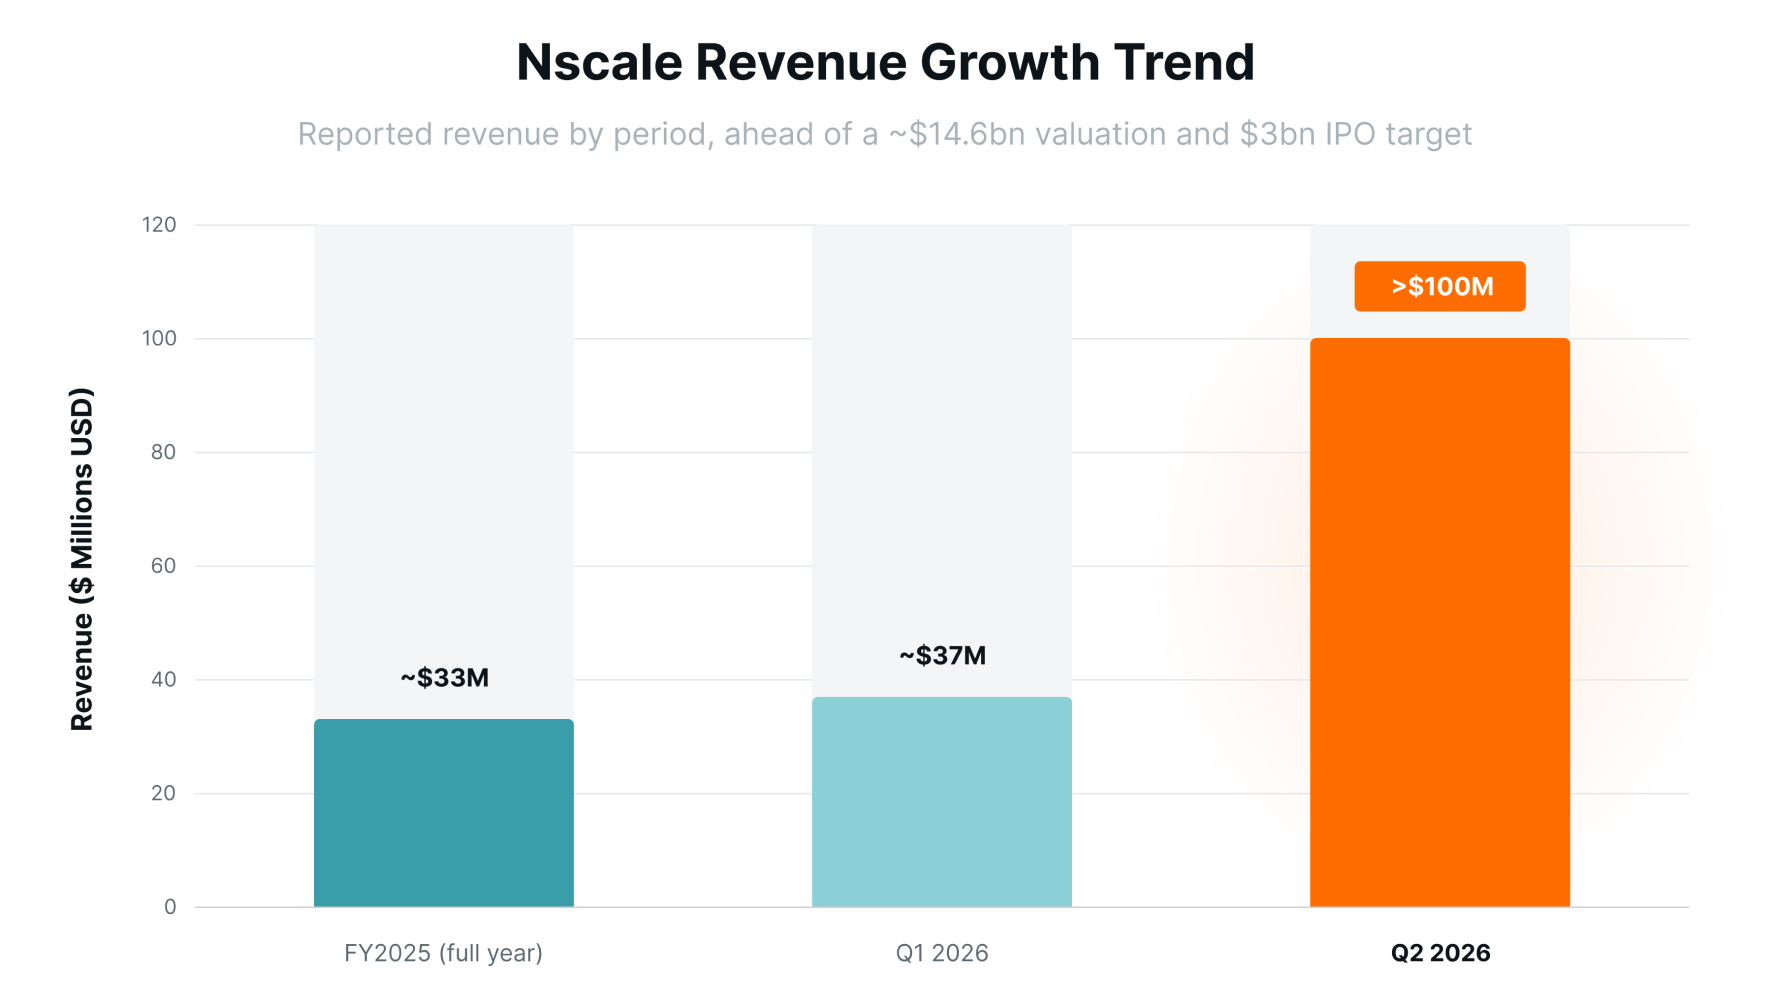
実際に報告されている売上高ははるかに小さく、2025年が約3,300万ドル、2026年第1四半期が約3,700万ドル、第2四半期が1億ドル強です。2 これに基づく現在の年率換算売上高ランレートは、およそ4億~5億ドルとなります。
小さな出発点からの成長としては非常に力強いものですが、大きく打ち出されている510億ドルのごく一部にすぎず、146億ドルという企業評価額と比べても小さな数字です。
出典:Dealroom News、2026年8月26日時点
リスク2:事業が借入金に依存している
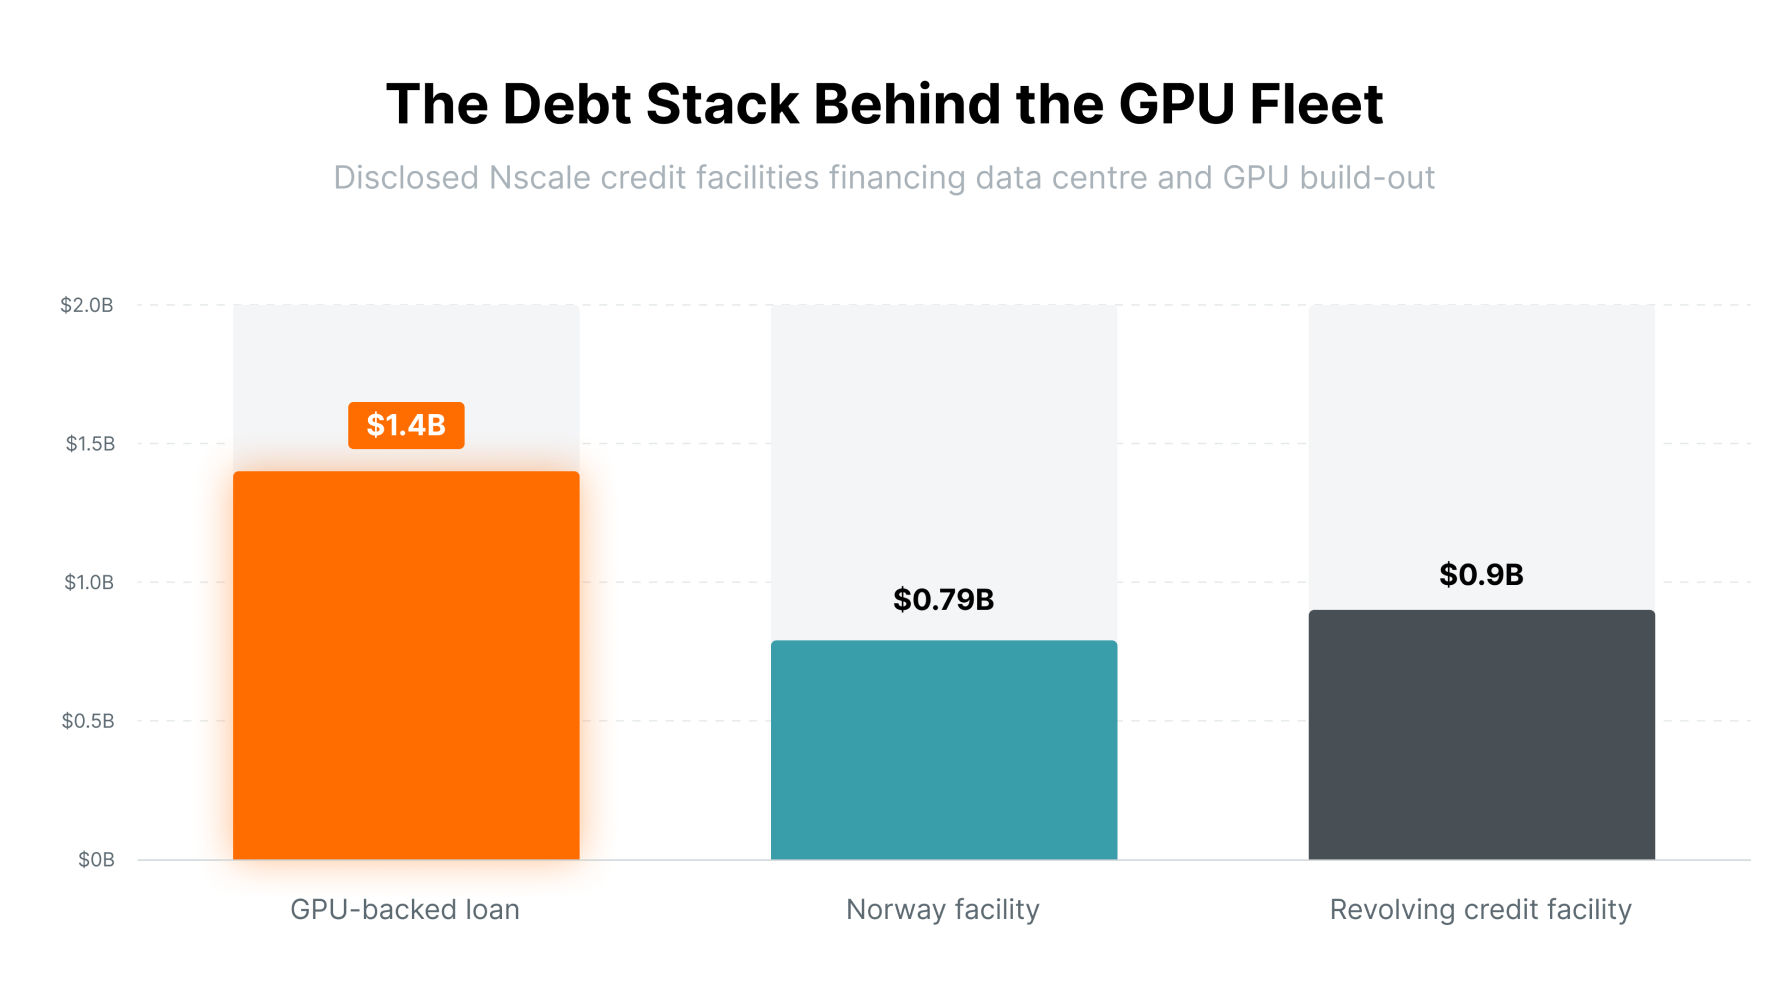
Nscaleは、事業で生み出した現金ではなく、主に借入金を使ってデータセンターを建設し、GPUを購入しています。同社は、GPUを担保とする14億ドルの融資、ノルウェーでの7億9,000万ドルの融資枠、2026年7月に契約した9億ドルの信用枠を確保しています。4 年間売上高が数億ドルにとどまる事業に対し、これらの借入による資金調達は合計で約30億ドルに上ります。
懸念されるのは、GPUの価値が予想よりも速く下落した場合に何が起こるかです。こうした資金調達の多くは、チップが5~6年にわたり価値と有用性を維持することを前提としています。しかし、AIハードウェアは急速に進化しており、より新しく高性能なチップが次々と登場しています。古いGPUの価値が予想以上に速く下落すれば、債務の担保となる資産の価値が、貸し手の当初の想定を下回る可能性があります。
この点は、GPUを担保に資金調達するAI企業、特に価値が急速に下落する資産に借入を依存している企業に対する懸念につながります。
出典:Nscale、2026年8月26日時点
リスク3:大型発表の一部が実態と一致していない
Nscaleは2025年9月、エセックス州ラウトンに用地を確保し、2027年初めまでに23,000基以上のNvidiaチップを配備する計画を発表しました。しかし、2026年3月にGuardianの記者が現地を訪れた時点では、工事はまだ始まっていませんでした。5 その後、計画のスケジュールは後ろ倒しとなり、電力系統への接続の遅れが理由の一つとして挙げられています。6
これは必ずしもNscaleだけの問題ではありません。大規模なデータセンターの建設は難しく、英国の電力系統への接続には地域によって7~13年かかることもあり、業界全体に影響する問題となっています。6 この事例は、プレスリリースや野心的な発表が、現場で実際に進んでいることと必ずしも一致しないことを示しています。IPOが近づく中、その隔たりを注意深く見守る必要があります。
リスク4:主要顧客がすでにプロジェクトを一時停止している
2025年9月、Nscale、OpenAI、Nvidiaは、ドナルド・トランプの英国への国賓訪問に合わせて、英国での大規模AIインフラプロジェクト「Stargate UK」を発表しました。その7か月後、OpenAIは英国の高いエネルギーコストと規制の不確実性を理由に、プロジェクトを一時停止しました。7
これが重要なのは、Nscaleが顧客による大規模な長期契約へのコミットメントに依存しているためです。Nscaleの管理が及ばないコストや規制を理由に注目度の高いプロジェクトが一時停止されるのであれば、契約で確保された需要が、必ずしも保証された需要ではないことを示しています。
リスク5:より大きな競合企業が事業を脅かす可能性がある
Nscaleは、競合のいない市場で事業を展開しているわけではありません。Microsoft、Google、Amazonは、AIインフラとデータセンターに数千億ドルを投じています。これらの企業が自社で構築する計算能力が増えるほど、Nscaleのような専門事業者から調達する必要性は低くなる可能性があります。
強気の見方は、AI向け計算資源の需要が非常に速く拡大するため、最大手のクラウド企業でさえNscaleのような企業から追加の処理能力を調達する必要があるというものです。一方、弱気の見方は、巨大テクノロジー企業が予想以上の速さで処理能力を増強し、その結果、Nscaleが高価なGPUやデータセンターを抱えながら、投資家の期待するリターンを生み出すのに十分な稼働率を確保できなくなるというものです。
個人投資家が押さえておくべきポイント
これらのリスクがあるからといって、Nscaleが悪い企業だということにはなりません。売上高は急増しており、Nvidiaは重要な戦略的パートナーで、AI向け計算資源の需要も引き続き強い状況です。
懸念されるのは、その成長に対して投資家が支払うよう求められている価格です。146億ドルという企業評価額では、事業計画の実行に大きな問題が生じた場合の余裕はほとんどありません。Nscaleは、計画どおりに処理能力を整備し、GPUを有効に稼働させ続け、契約を実際の売上高につなげ、強い顧客需要を維持する必要があります。
IPOに投資する前に、3つの問いを検討する価値があります。510億ドルの受注残高のうち、現実的にどれだけが現金収入に変わるのでしょうか。チップの価値が貸し手の想定よりも速く下落した場合、同社はどの程度のリスクにさらされるのでしょうか。そして、その成長のどれほどが、方針を変更でき、実際に変更することもある少数の顧客に依存しているのでしょうか。
どのIPOでも同様ですが、正式な目論見書が提出されたら内容を確認し、現在の価格にすでにどれほど順調な事業展開が織り込まれているかを踏まえて、投資額を慎重に検討することが賢明です。
脚注:
1Dealroom News「Nscale、AIデータセンター企業の上場ラッシュの中、米国IPOで30億ドルの調達を目指す」、2026年8月21日時点
2Dealroom News「Nscale、510億ドルのAI関連受注残高を背景に9月の米国IPOを目指す」、2026年8月時点
3Wikipedia「Nscale」、2026年8月時点
4Fortune「欧州のAI構想を支えるため数十億ドルを調達したNscale、今こそ高まる期待が現実に耐えられることを証明する必要がある」、2026年6月3日時点
5The Next Web「OpenAI、英国の旗艦AIプロジェクトの現地を一度も訪れていなかった模様」、2026年7月4日時点
6Data Centre Review「Nscaleの20億ポンド規模のエセックス州データセンター、電力系統への接続遅延に直面」、2026年7月14日時点
7Sifted「OpenAIがStargate UKを一時停止、Nscaleと政府に打撃」、2026年4月時点