
Robinhood Markets株は足元で急落を経験した。投資家がグロース株・モメンタム株から資金を引き揚げる中、同社株は人気を失っている。しかし直近の第4四半期決算1では、同社が依然として旺盛な成長を続け、将来に向けた大きな野心を持ち続けていることが示された。以下では第4四半期決算のハイライトと、アナリストの反応を紹介する。
第4四半期の売上高は前年同期比27%増
2025年第4四半期のRobinhoodの純収益は合計12億8,000万ドルで、前年同期比27%増となった。内訳を見ると、取引関連収益は15%増の7億7,600万ドル、純金利収益は39%増の4億1,100万ドル、その他収益は109%増の9,600万ドルとなった。
取引関連収益に注目すると、予測市場および証券貸付からの収益を含む「その他」取引収益が1億4,700万ドルと、前年同期比300%超の伸びを見せたのがハイライトだった。ただし、オプション収益(3億1,400万ドル、前年同期比+41%)や株式収益(9,400万ドル、同+54%)も非常に好調だった。一方で、暗号資産市場の軟調さの影響を受け、暗号資産収益は38%減の2億2,100万ドルとなった。
収益性については、当四半期の純利益は6億500万ドルで、2024年第4四半期の9億1,600万ドルから減少した。ただし2024年第4四半期の数値には、税制優遇および規制上の未払金取り崩しによる4億2,400万ドルの押し上げ効果が含まれていた点に留意が必要だ。希薄化後EPSは0.66ドル(コンセンサス予想の0.60ドル2を上回る)で、2024年第4四半期の1.01ドルから減少した。ただし前年同期の数値には、税制優遇および規制上の未払金取り崩しによる0.47ドルの押し上げ効果が含まれていた。
プラットフォーム資産合計は68%増
売上高・利益以外の指標を見ると、プラットフォーム資産合計は継続的な純入金、買収による資産、株式評価額の上昇を背景に前年同期比68%増の3,240億ドルとなった。一方、入金済み顧客数は前年同期比7%増の2,700万人となった。
サブスクリプション事業では、Robinhood Goldの契約者数が前年同期比58%増の420万人となった。この結果、Robinhood Goldのサブスクリプション収益は5,000万ドルとなり、前年同期比56%増となった。
取引高については、株式の想定元本ベースの取引高は前年同期比68%増の過去最高7,100億ドルとなり、オプション契約の取引件数は前年同期比38%増の過去最高6億5,900万件となった。イベント契約の取引件数は過去最高の85億件となり、2025年第3四半期の23億件から大きく増加した。
決算説明会でのポイント
決算説明会2で、ヴラド・テネフCEOは、Robinhoodが金融の「スーパーアプリ」を目指していると述べた。この目標達成に向け、同社はこれまでのトレーダー中心のサービスから、顧客のあらゆる金融ニーズに応えるサービスへの転換を図っている。現在、銀行サービス(入金済み顧客数は2万5,000人に達し、預り残高は4億ドル超)、ソーシャルネットワーキングプラットフォーム、プライベートマーケット投資(米国個人投資家向けに登録ファンドとして提供)、アドバイザー向け紹介プログラムなど、さまざまな新サービスを展開している。同社は、これらの追加サービスにより、100兆ドルを超える資産承継の大きな恩恵を受けられると見込んでいる。
今後については、世界一の金融エコシステムの構築も目指している。ここでの重要なテーマが「トークン化」だ。24時間365日取引可能な上場企業株式トークンは、同社が大きな可能性を見出している商品の一つであり、非上場企業株式トークンもその一つである。
HOOD株の目標株価
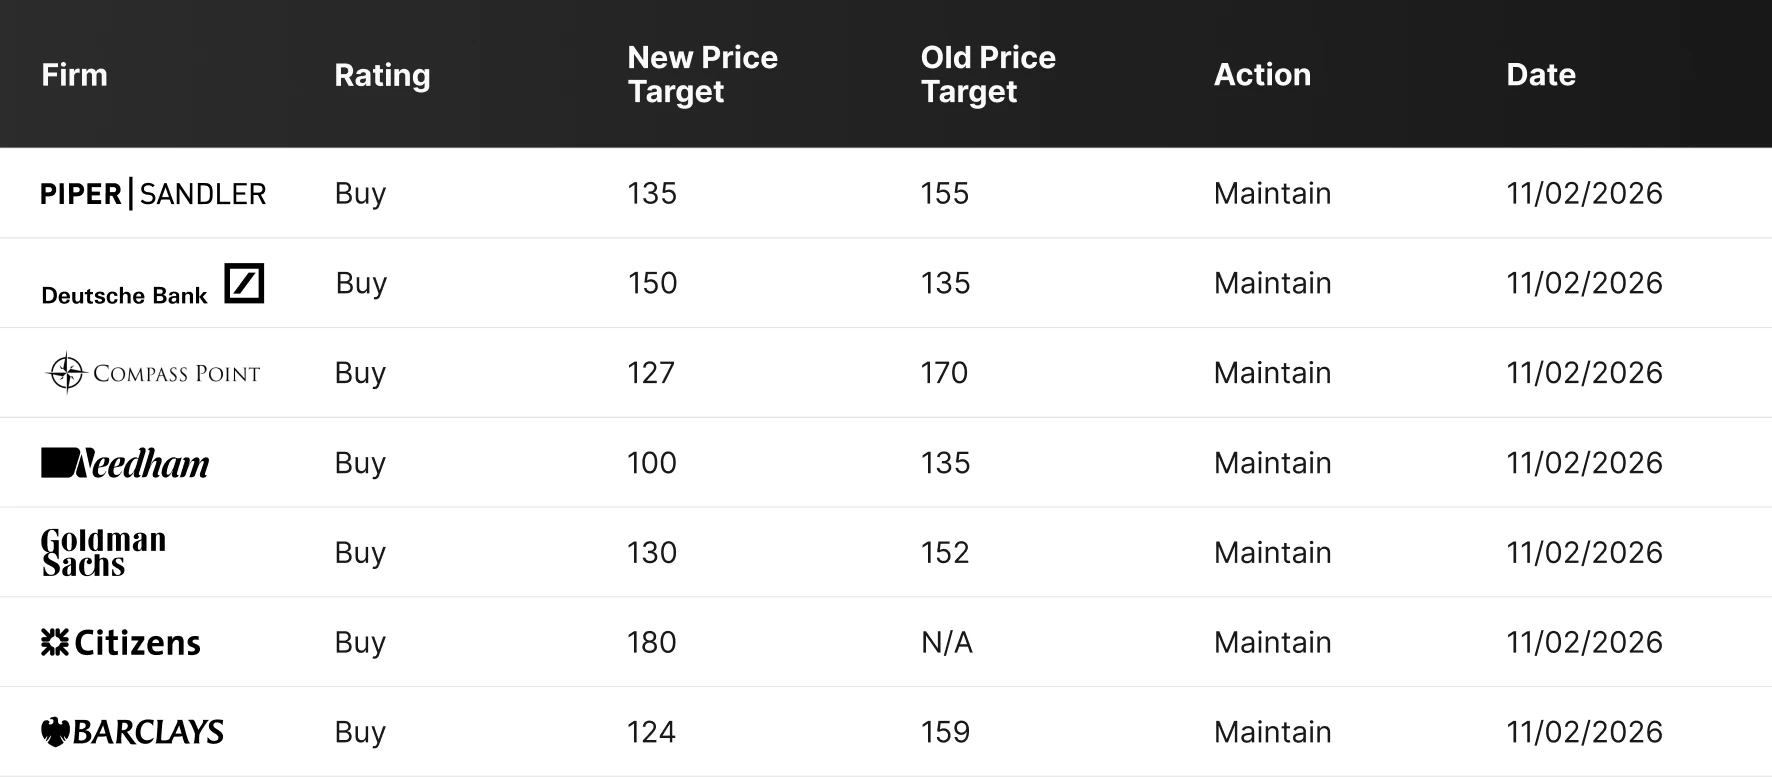
Robinhoodの第4四半期決算後、複数のアナリスト3が同社株の「買い」評価を据え置いた。ただし、目標株価を引き下げた証券会社もあった点は留意すべきである。
それでも大半の目標株価は現在の株価を大きく上回っている。現在の平均目標株価は146ドルで、現在の株価のほぼ2倍の水準である。
脚注:
1 Robinhood Reports Fourth Quarter and Full Year 2025 Results、2026年2月10日時点
2 Investing.com、Earnings call transcript: Robinhood Q4 2025 sees record revenue, EPS beat、2026年2月10日時点
3 Investing.com、Robinhood Markets Inc (HOOD)、2026年2月10日時点




