レバレッジ型ETFは、証拠金口座を必要とせずに、投資家に日々の市場変動に対する増幅されたエクスポージャーを提供することを目指す商品である。指数や個別株、その他の資産に対して短期的・戦術的なエクスポージャーを求める経験豊富なトレーダーに適している場合がある。本ガイドでは、レバレッジ型ETFとは何か、その仕組み、想定されるリスクとメリットについて解説する。また、手数料、日次リバランス、複利効果についても取り上げ、これらのファンドが従来型の上場投資信託(ETF)とどのように異なるかを説明する。
レバレッジ型ETFとは何か
レバレッジ型ETFとは、原資産となる指数や資産の日次リターンを倍率化することを目指す上場投資信託である。一般的な目標倍率は、その日の値動きの2倍または3倍である。従来型のETFとは異なり、レバレッジ型ETFは通常、原資産となる有価証券を直接保有しない。代わりに、取引相手とのトータルリターン・スワップなどのデリバティブを用いて、掲げるレバレッジ倍率を実現するのが一般的だ。
スワップにより、ファンドは原資産の日次リターンに基づくキャッシュフローを交換することができる。これにより、資産そのものを保有することなくレバレッジのかかったエクスポージャーを生み出すことができる。また、ファンドが毎日エクスポージャーを目標のレバレッジ倍率にリセットしやすくなるという利点もある。
リターンが増幅されることで、期待できるリターンは高まる一方、リスクも高まる。レバレッジがかかっている場合、わずかな値動きが大きな利益や損失につながる可能性がある。
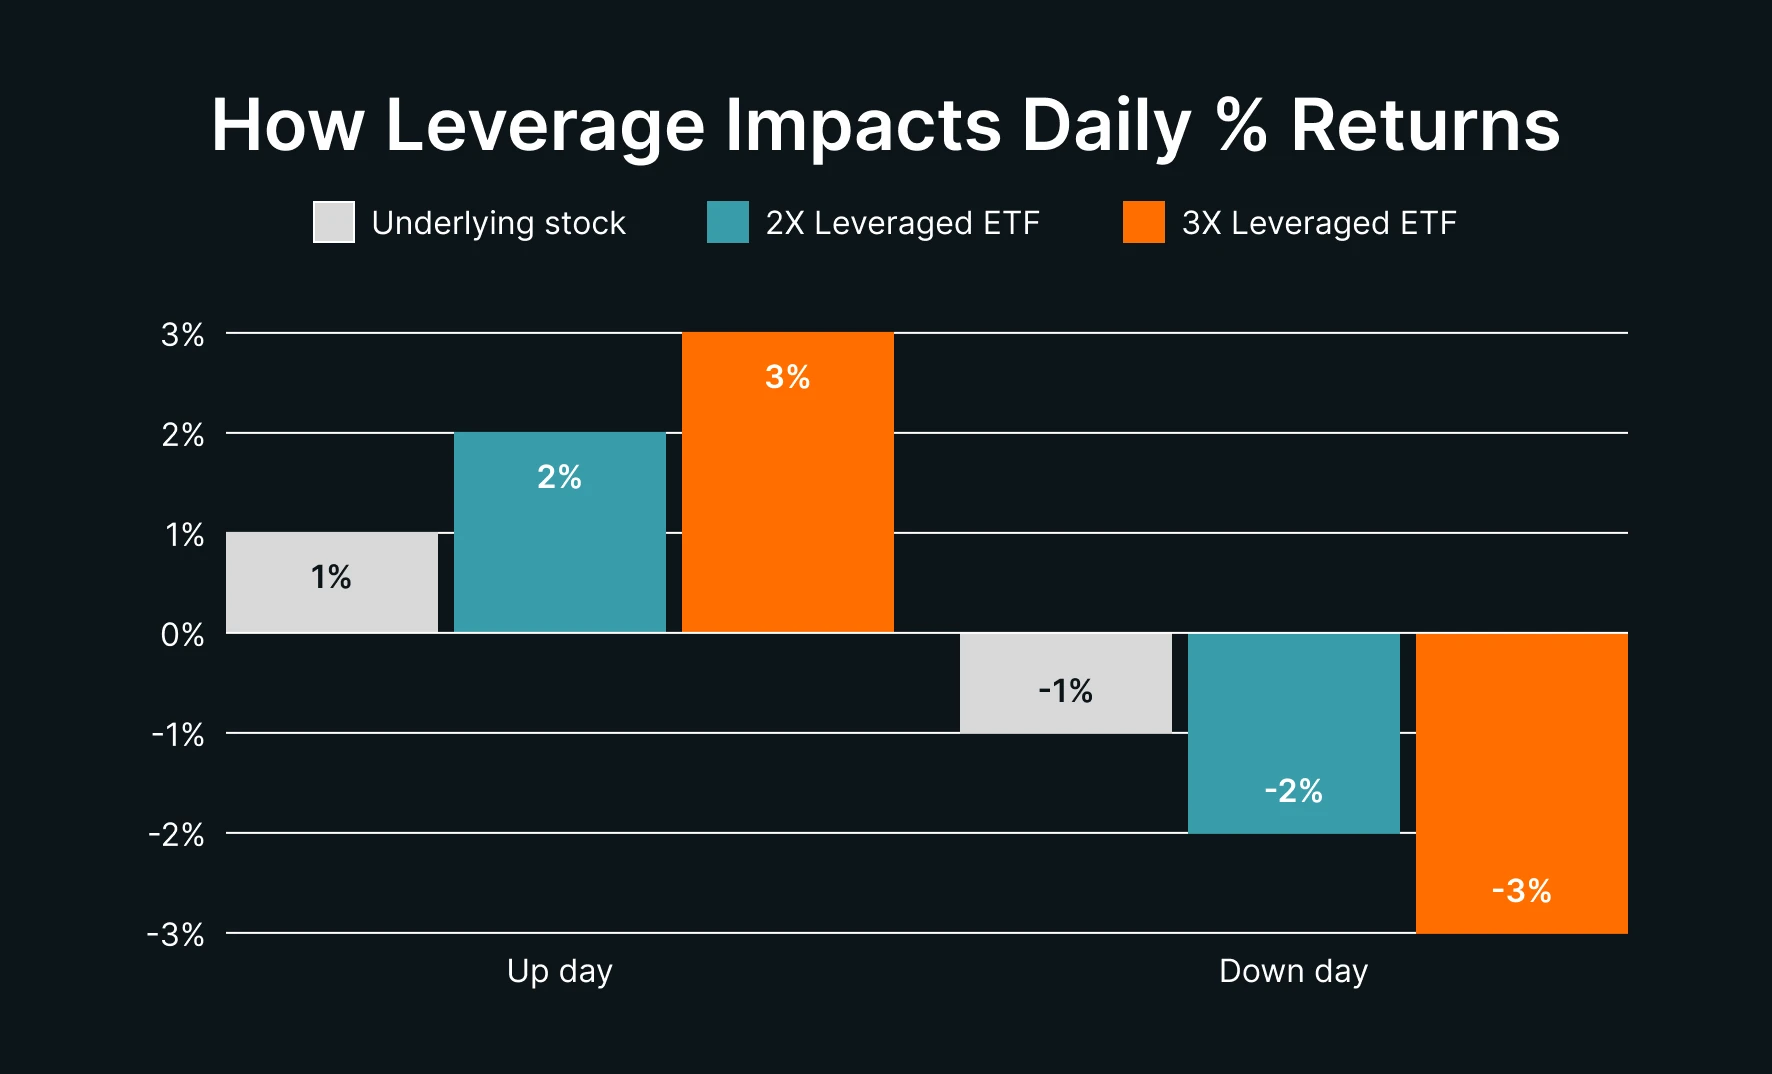
図表はイメージであり、手数料・費用控除前の数値を示している。
レバレッジ型ETFの仕組み
レバレッジ型ETFの目的は、手数料・コスト控除前で、その日の目標倍率のリターンを実現することにある。例えば、指数がその日1%上昇した場合、2倍型ファンドはその日約2%の上昇を目指す。指数がその日1%下落した場合、2倍型ファンドはその日約2%の下落を目指す。
そのために、ファンドは現金または担保を保有し、スワップを用いてエクスポージャーを目標倍率まで拡大する。各取引日の終了時には、目標のレバレッジ倍率までリバランスを行う。この日次リセットにより、翌日のレバレッジも目標水準に保たれる一方で、1日を超えて保有する場合には「複利効果」が生じる。複利効果については後述する。
エクスポージャーは日次でリセットされるため、レバレッジ型ETFは数週間・数カ月にわたって単純に「2倍・3倍」のリターンを実現するわけではない。リターンの推移(パス)も結果を左右する要因となる。トレンドやボラティリティによって結果は変わってくる。
2倍型レバレッジETFの具体例
ある2倍型レバレッジETFが個別株に連動しているとする。その株がある日3%上昇した場合、ETFはその日約+6%を目指す。株が3%下落した場合は、ETFは約-6%を目指す。レバレッジは両方向に働く。つまり、日次の利益は2倍になり得るが、日次の損失も同様に2倍になり得る。
ここで、このETFに1,000ドルを投資したと仮定する。株価が3%上昇すれば、ポジションは約1,060ドル(+6%)になり得る。一方、株価が3%下落すれば、約940ドル(-6%)になり得る。これがレバレッジ型ETFの魅力であり、トレードオフでもある。その日の値動きに対して増幅されたエクスポージャーを得られるのだ。
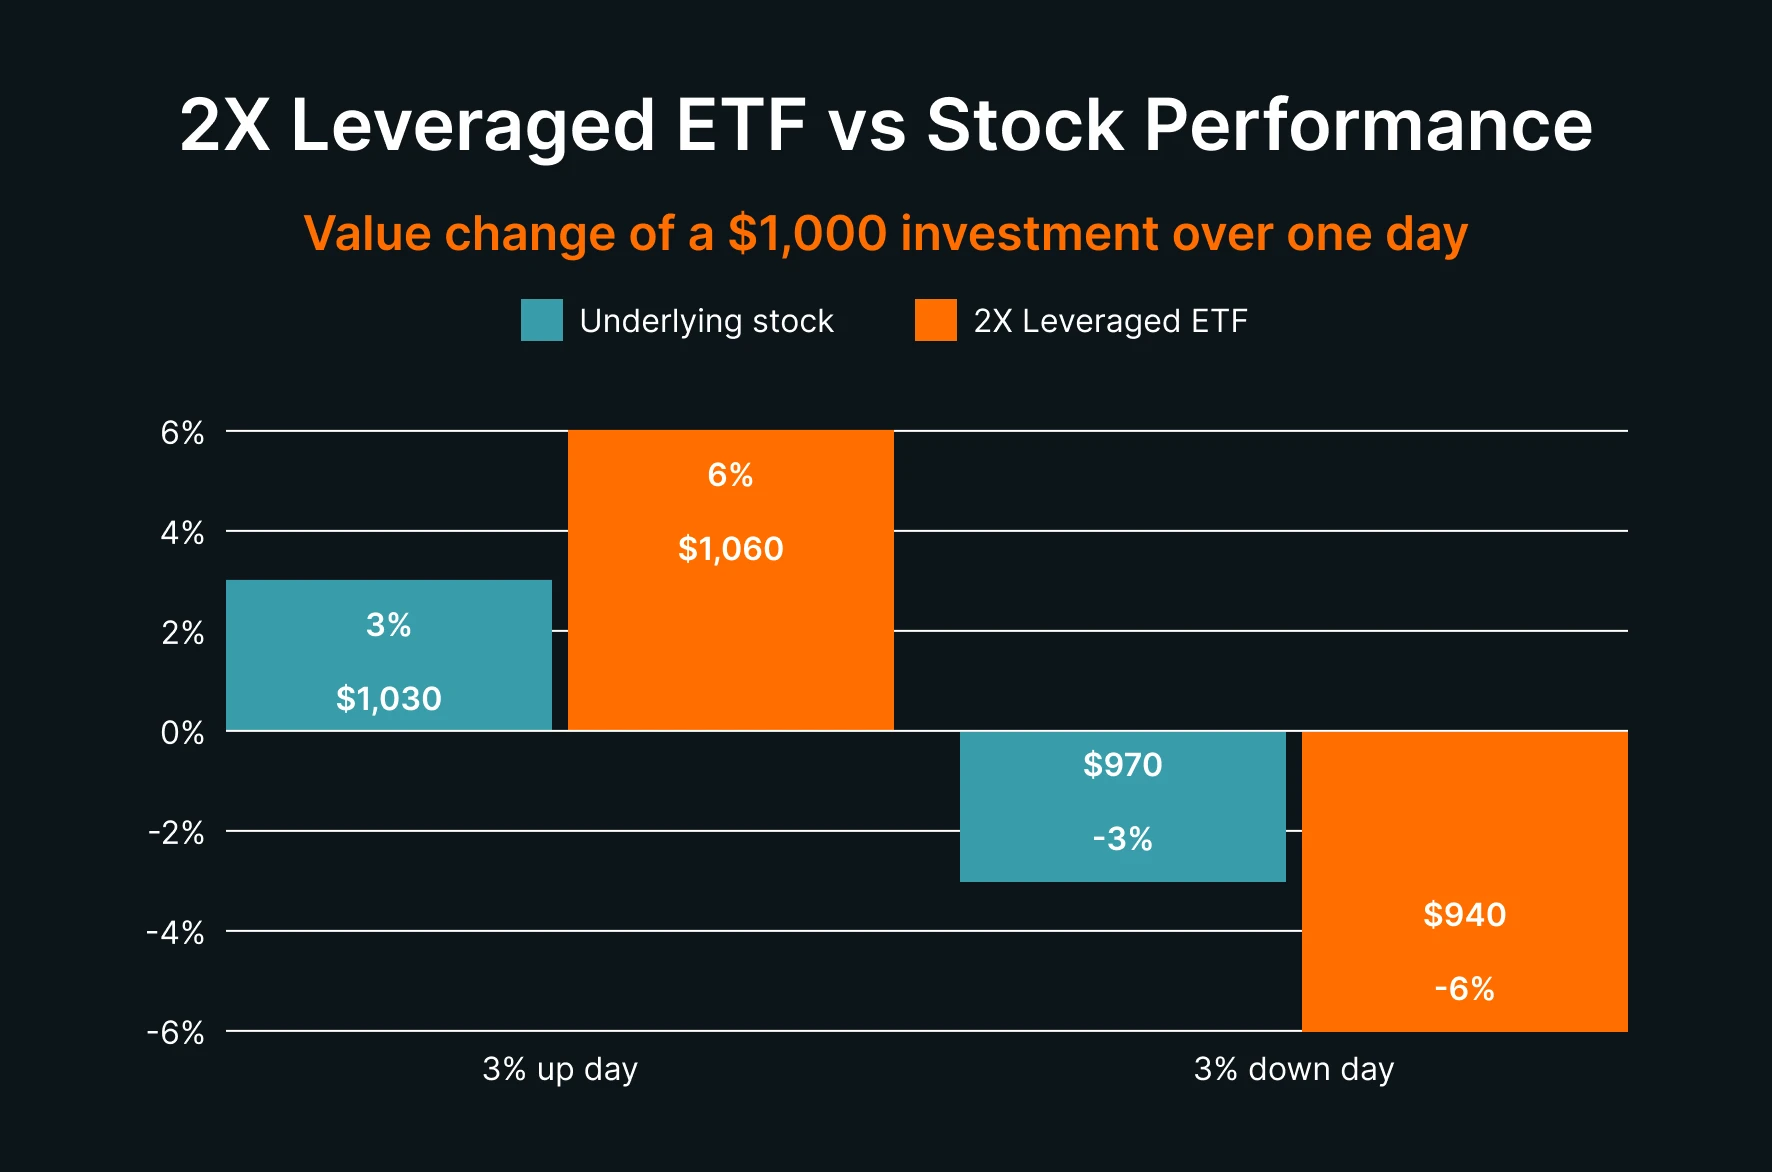
図表はイメージであり、手数料・費用控除前の数値を示している。
レバレッジ型ETFと従来型ETFの比較
従来型ETFは、原資産となる有価証券を直接保有することで指数や資産に連動する。通常、特定の投資対象やセクターに対して低コストで分散されたエクスポージャーを求める長期投資家向けに設計されている。その価格は一般に、「設定・交換」と呼ばれるプロセスにより、ファンドの純資産価値(NAV)に近い水準で推移する。
その仕組みは次の通りだ。「指定参加者」(AP)と呼ばれる大手金融機関は、原資産となる有価証券をETFに引き渡すことで新規口数と交換することができる。これを「設定」と呼ぶ。また、ETFの口数を発行者に返却し、原資産となる有価証券を受け取ることもできる。これを「交換」と呼ぶ。ETFの市場価格がNAV(純資産価値)から乖離した場合、APが設定または交換を行うことで介入する。このプロセスにより、ETFの価格はNAVに近い水準に保たれやすくなる。
レバレッジ型ETFも同様の設定・交換プロセスに従うが、ファンド内部で保有する資産は異なる。有価証券を直接保有する代わりに、レバレッジ型ETFは取引相手とのスワップ(および現金担保)を用いて日次リターンを増幅させる。一般に、短期的・戦術的な利用を想定して設計されている。日次リセット、より高い手数料、そしてパス依存性により、時間の経過とともにリターンの挙動が変化する。
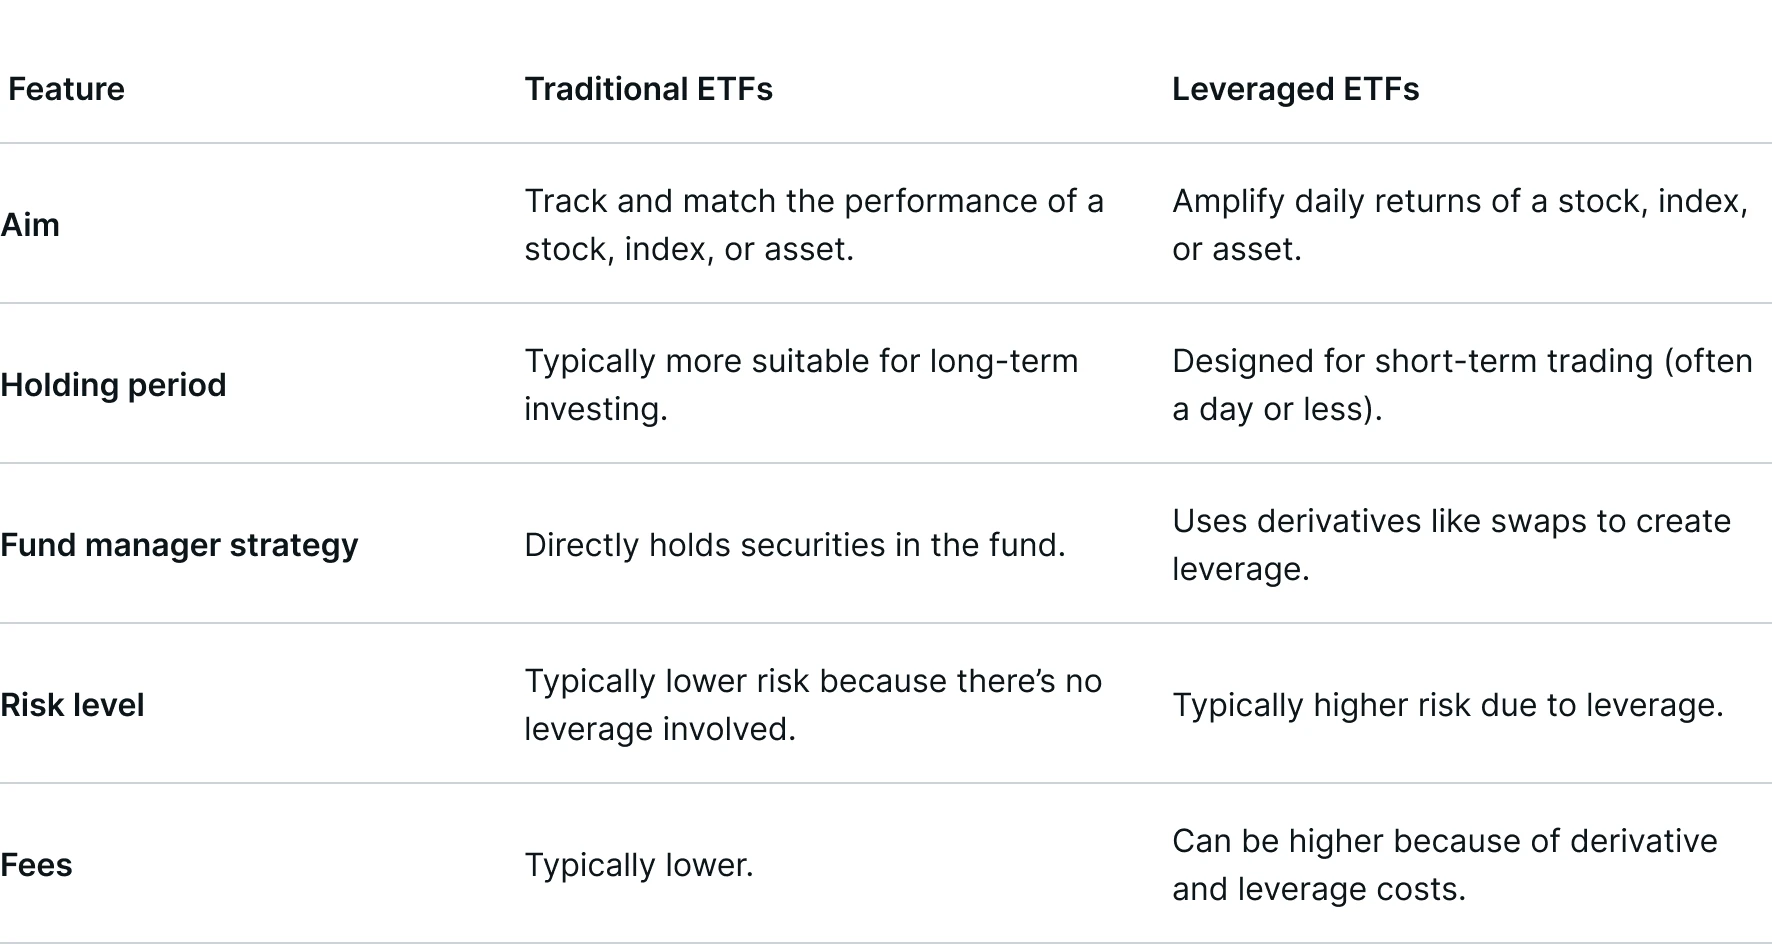
以下の表は、従来型ETFとレバレッジ型ETFの主な違いをまとめたものである:
日次リバランスと複利効果
レバレッジ型ETFは、掲げるレバレッジ倍率(例:2倍)を維持するため、毎日の終わりにエクスポージャーをリセットすることを目指す。この日次リセットにより「複利効果」と呼ばれる現象が生じ、その影響はリターンの推移(パス)によって異なる。
着実な上昇トレンド:複利効果によって、単純な倍率を上回るリターンが得られる場合がある。
着実な下降トレンド:損失が縮小していくベースに適用されるため、複利効果によって単純な倍率と比べ損失が軽減される場合がある。
乱高下・横ばい相場:複利効果によってリターンが目減りする場合がある。トレーダーの間ではこれを「ボラティリティ・ドラッグ」と呼ぶことが多い。
複利効果の例1:着実な上昇トレンド
ある株が10日連続で毎日1%上昇したと仮定する。2倍型レバレッジETFは、エクスポージャーを目標水準に保つため毎日リバランスを行う。毎日の1%の上昇は拡大していくベースに適用されるため、複利によるリターンは単純な「1%×10」の合計を上回る場合がある。2倍型ETFは、その拡大するベースに対しておおむね日次で2倍のレートで複利計算されていく。つまり、10日間の結果は、株の10日間のリターンの単純な2倍を上回る可能性がある。
複利効果の例2:着実な下降トレンド
次に、ある株が10日連続で毎日1%下落したと仮定する。2倍型レバレッジETFは、この場合も毎日リセットを行う。毎日の1%の下落は縮小していくベースに適用されるため、10日間の結果は単純な「1%×10×2」の計算よりもわずかに良い結果となる。縮小するベースへの複利計算により、株の下落幅を単純に2倍した場合と比べ、損失が緩和される。
複利効果の例3:上下を繰り返す相場(ボラティリティ・ドラッグ)
次に、ある株が10日間、+1%と-1%を交互に繰り返したと仮定する。この場合、各日の上昇は翌日の下落によって相殺されるため、株価はほぼ横ばいで終わる。2倍型ETFはこの場合も毎日リセットを行う。しかし、この値動きのパターンでは複利効果が不利に働く。ファンドは変動するベースに対してより大きな割合の値動きを被ることになり、上下を繰り返す変動が価値を目減りさせていく。これがボラティリティ・ドラッグである。
重要なポイント:日次リセットは、レバレッジ型ETFがその日の値動きに連動するための仕組みである。同時に、これこそが複数日にわたる結果が単純な「時間経過に伴う2倍」とは異なり得る理由でもある。
投資家がレバレッジ型ETFを活用する場面とは
レバレッジ型ETFは、以下のような用途に適している場合がある:
戦術的トレーディング:個別株や指数に対する短期的な相場観を表現する。
ヘッジ:インバース型またはショート型のレバレッジ商品を用いて、短期的なリスクをヘッジする(利用可能かつ適切な場合)。
イベント主導型エクスポージャー:決算発表週やマクロ経済指標の発表など、増幅された日次エクスポージャーを求めたい特定の期間。
バイ・アンド・ホールド型の投資家にはあまり適していない。日次リセット、より高い手数料、そしてパス依存性により、長期保有の管理は難しくなる。レバレッジ型ETFをより長期間保有する予定がある場合は、複利効果に伴うリスクと総コストを十分に理解しておく必要がある。
レバレッジ型ETFのリスクとメリット
想定されるメリット
増幅された日次リターン:短期的な値動きから得られる利益を2倍・3倍にできる可能性がある。
証拠金口座が不要:通常のETFと同様、取引所を通じて売買できる。
戦術的な柔軟性:迅速な取引、ヘッジ、投機的な取引に役立つ場合がある
想定されるリスク
増幅された損失:わずかな市場の下落であっても、大きな損失につながる可能性がある。
パスリスク:乱高下する相場では、ボラティリティ・ドラッグによって価値が目減りする可能性がある。
カウンターパーティ・エクスポージャー:スワップを用いた仕組みには取引相手が関与する。ファンドは担保や上限設定によってこのリスクを軽減しているが、リスク自体は存在する。
ポジションサイズの管理と規律が重要である。撤退基準をあらかじめ定め、レバレッジには十分な注意を払うべきである。
よくある質問
レバレッジ型ETFは毎日必ず正確な倍率を達成するのか。
その達成を目指してはいるが、手数料やコスト、市場要因により実際の結果は異なる場合がある。通常の市場環境下では、短期的なトラッキングは概ね目標に近い水準となる。
レバレッジ型ETFの価値がゼロになることはあるのか。
極端なシナリオでは、大幅な逆行によって非常に大きな損失が生じる可能性がある。取引停止措置やリバランスはリスク管理を目的としているが、投資元本にはリスクが伴う。
レバレッジ型ETFはデイトレードのみに使われるものか。
一般的には短期利用を想定して設計されている。厳格なリスク管理のもとでより長期間保有する投資家も一部存在するが、複利効果やコストによってそれは難しくなる場合がある。
すべての運用会社が同じデリバティブを使用しているのか。
いいえ、そうではない。多くはトータルリターン・スワップを利用しているが、限定的な役割で他のデリバティブを用いる場合もある。ただし、核となる目的は同じであり、日次の目標倍率を目指す点は共通している。
レバレッジ型ETFにはどのような手数料がかかるのか。
レバレッジ型ETFには「経費率」と呼ばれる年間の運用管理費用がかかる。この手数料は、デリバティブ、レバレッジ、リバランスに伴うコストのため、従来型ETFよりも高くなる場合がある。手数料は毎日ファンドの純資産価値(NAV)から差し引かれ、時間の経過とともにリターンを押し下げる要因となり得る。
Leverage Sharesは、Nvidia、Tesla、Palantir、Coinbaseなど人気の米国銘柄を対象とした、日次2倍のレバレッジをかけた単一銘柄ETFのラインナップを提供している。これらは米国の取引所で株式と同様に取引され、短期的・戦術的なエクスポージャーへの手軽なアクセスを提供する。
まとめ
レバレッジ型ETFは、スワップなどのデリバティブを用いて日次リターンを増幅させることを目指す。
日次リバランスによってレバレッジは目標水準に保たれるが、同時に複利効果が生じる。
トレンド相場は追い風となり得る一方、乱高下する相場は逆風となり得る。レバレッジ型ETFにおいては、リターンの推移(パス)が重要な意味を持つ。
レバレッジ型ETFは、短期的・戦術的なトレーダーに適している場合がある。一方、バイ・アンド・ホールド型の投資家には一般的にあまり適していない。