
UnitedHealthは2025年の業績見通しを市場予想を大きく下回る水準で発表
同社はメディケア・アドバンテージ事業における医療費の急上昇に直面
逆風にもかかわらずUnitedHealthは配当方針を維持
UnitedHealth Groupの2025年第2四半期決算、投資家に衝撃
UnitedHealth Groupが発表した2025年第2四半期決算は、Bloombergの市場予想1を大幅に下回り、発表後数日間で株価は16%超下落した。
調整後EPS(一株当たり利益):4.08ドル(予想4.59ドル)
売上高:1,116.2億ドル(予想1,115.8億ドル)
調整後純利益:37.2億ドル(予想41.3億ドル)
同社の売上高は約1,116億ドルと前年比でほぼ13%増加したものの、利益は予想を大きく下回った。調整後EPSは前年同期比で約40%減少し、堅調な売上成長にもかかわらず収益性が大幅に悪化したことを示している。2
医療費の急増と利益率の圧迫
今回の減益の主因は医療費の急増だ。保険料収入に対する患者ケア支出の割合を示す医療費比率(メディカルケア・レシオ)は89.4%まで上昇し、前年から4ポイント以上悪化した。この上昇は、特にメディケア・アドバンテージ事業における外来診療、医師診療、入院サービスの利用増加が主因である。営業費用は売上高を上回るペースで増加し、利益率を圧迫して純利益を押し下げた。2
主要セグメントの動向
UnitedHealth Groupは医療保険に加え、データ分析・ソフトウェアソリューションを提供しており、UnitedHealthcare、Optum Rx、Optum Insight、Optum Healthの4つの主要セグメントを通じて事業を展開している。それぞれが確立された事業基盤を持つ。
UnitedHealthcare:売上高は前年比17%増の861億ドル(前年739億ドル)。2025年第2四半期の営業利益は2024年の40億ドルから2025年は21億ドルへ減少。営業利益率は2024年の5.4%から2.4%へ低下した。これは主に、UnitedHealthcare事業全体で医療費トレンドが予想を上回ったことと、メディケア資金削減の影響によるものだ。2
Optum Health:2025年第2四半期の売上高は前年比7%減の252億ドル。これは主に、既に開示済みのレガシー契約の調整とメディケア・アドバンテージ資金削減の影響を反映したものだ。営業利益は前年の19億ドルから6億3,600万ドルへ急減し、利益率は7.1%から2.5%へ縮小した。この減益は主に、医療利用の増加、価格設定が不十分な保険プランの提供、メディケア資金削減、V-28リスクモデル移行の影響の過小評価、患者構成の変化によるものだ。2
Optum Insight:売上高は前年比6%増の48億ドル。幅広いテクノロジー・データ主導型ソリューションに支えられた。営業利益は5億4,600万ドルからほぼ倍増の9億9,800万ドルとなり、利益率は12.0%から20.7%へ改善した。この成長は、Change Healthcareへのサイバー攻撃の影響緩和、有利なサービス・製品構成、業務効率の向上によってもたらされた。2
Optum Rx:売上高は前年比19%増の385億ドル。新規顧客の獲得と既存顧客への深耕が寄与した。営業利益は14億ドルで横ばい、利益率は4.3%から3.7%へ低下した。営業利益率が前年比で低下した主な要因は、2025年第2四半期の増収分が、高額薬剤の調剤増加とプライベートブランド事業の初期展開に伴う費用によって相殺されたことにある。調整後処方箋数は前年の3億9,900万件から4億1,400万件へ増加した。2
2025年通期見通しを大幅下方修正
こうした圧力を受け、UnitedHealthは2025年通期の業績見通しを一株当たり最低16ドルへと、従来目標から大幅に引き下げ、前年実績を大きく下回る水準とした。同社はまた、営業キャッシュフローの見通しについても、2024年の240億ドル超から約160億ドルへと引き下げた。通期売上高は4,455億ドルから4,480億ドルの範囲になる見込みで、従来予想をやや下回る。同社は2026年に増益基調へ回復すると見込んでいる。2
規制・法的リスクも逆風に
UnitedHealthが直面する課題はコスト上昇だけにとどまらない。規制当局の監視は強まっており、司法省(DOJ)によるメディケア請求慣行に関する調査が継続中で、金銭的制裁につながる可能性がある。3 議会もOptum Rxなどの薬剤給付管理会社(PBM)に対し、薬価の透明性向上を求める圧力を強めている。主要な成長株指数からの除外も、市場が同社の成長性をどう評価するかに影響を与えかねない。
新CEOのStephen Hemsley氏は、同社がガバナンスを強化し、AIを活用した監査ツールを導入するとともに、Analysis GroupやFTI Consultingといった独立系専門機関を起用し、リスク管理、薬剤サービス、ケア提供プロセスを検証していると強調した。4
これら独立レビューの初期結果は2025年第4四半期に判明する見込みだ。Hemsley氏は、業界全体の課題に加え、UnitedHealth自身にも価格設定や業務運営上の失策があったことを認め、必要な部分については即座に是正を進めているとした。
業績圧力下でも配当方針を堅持
今回の減益にもかかわらず、UnitedHealthは株主還元へのコミットメントを維持し、第2四半期には配当と自社株買いを合わせて約45億ドルを還元した。同社は6月には四半期配当も引き上げており、足元の収益性が圧迫される中でも長期的なキャッシュフロー創出力への自信を示した。2
UnitedHealthの取締役会は一株当たり2.21ドルの四半期配当の支払いを承認しており、2025年9月15日時点の株主名簿に記載された投資家に対し、2025年9月23日に支払われる予定だ。これは3%を超える配当利回りに相当し、他のヘルスケア企業と比べても高水準にある。
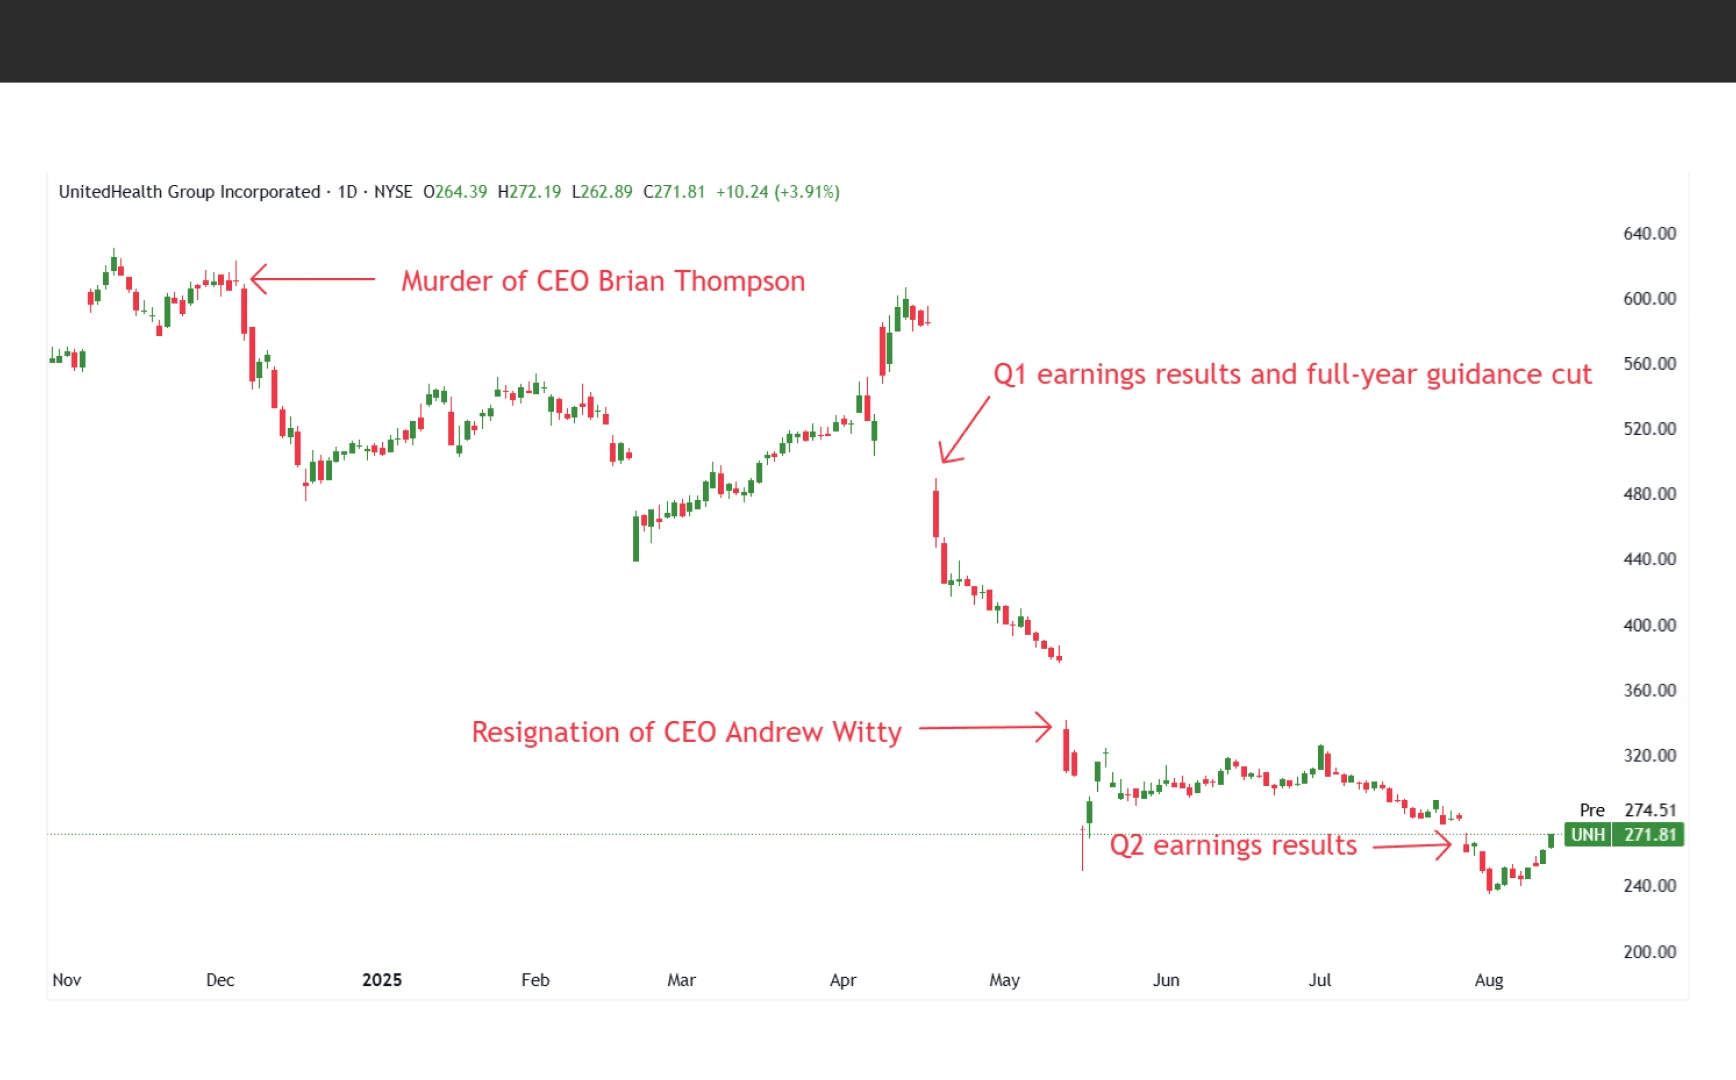
出典:TradingView、UnitedHealth株価チャート(2025年8月14日時点)
業界の指標的存在の危機がもたらす好機
かつてヘルスケア保険セクターの中核と目されていたUnitedHealth Groupは、その株価が安定的なパフォーマーから急落銘柄へと一変した。同社は2024年12月以降、投資家の信頼を著しく損なう一連の危機に見舞われ、激動の時期を経験してきた。事態は2024年12月4日、UnitedHealthcareのCEOであったBrian Thompson氏が悲劇的に殺害されたことに端を発し、同社の事業慣行への世論の反発、そして数百万人の米国人に影響を及ぼした過去最大級のサイバー攻撃が続いた。5
2025年に入り、課題はさらに深刻化した。4月17日、第1四半期決算の失望的な内容と通期見通しの下方修正を受けて株価は急落した。続く2025年5月、UnitedHealthは医療利用の増加を理由に通期見通しを撤回し、CEOのAndrew Witty氏を、同社会長であり2006年から2017年まで最高経営責任者を務めたStephen Hemsley氏に交代させた。5
規制当局の監視強化、業績見通しの停止、相次ぐ経営陣の交代、業務執行への疑問、そして高止まりする医療費が重なり、UnitedHealth株は2024年12月4日の622ドル超から2025年8月1日には234ドルへと62%下落した。
Hemsley氏の復帰は2026年決算に向けて経営の立て直しを図る機会となり得るが、医療費のトレンドが安定し、経営陣の是正策の効果が明確になるまでは、投資家心理は脆弱な状態が続く可能性がある。当面は、UnitedHealthが収益性を回復し市場の信頼を取り戻せるかどうかを見極める上で、今後数四半期が極めて重要になる。
現在の危機下にあっても、2026年に想定されるメディケア・アドバンテージの料率引き上げ(これは救済材料となり、回復の土台となり得る)を考慮せずとも、現在の株価下落は行き過ぎであり、反発の余地があるとみている。
テクニカル分析の観点では、2025年の急激な株価下落によって生じた強い売られ過ぎのモメンタム状況を踏まえると、株価は直近のギャップ抵抗を再テストし、最終的には2025年5月13日に形成されたギャップを埋める可能性が高い。これは342ドルへの上昇余地を示唆しており、さらに376ドル前後までの上値も見込まれる。長期的には、増益基調への回帰が株価を押し上げる要因になり得る。
脚注:
1 Bloomberg Terminal、UnitedHealth Earnings Estimates、2025年8月14日時点
2 UnitedHealth Groupプレスリリース、UnitedHealth Group Re-Establishes Full Year Outlook and Reports Second Quarter 2025 Results、2025年7月29日時点
3 Medical Economics、UnitedHealth Group under DOJ investigation over Medicare billing practices、2025年7月24日時点
4 UnitedHealth Group、決算カンファレンスコール、2025年7月29日時点
5 Morningstar、UnitedHealth Pulls 2025 Outlook and Replaces CEO、2025年5月13日時点




