
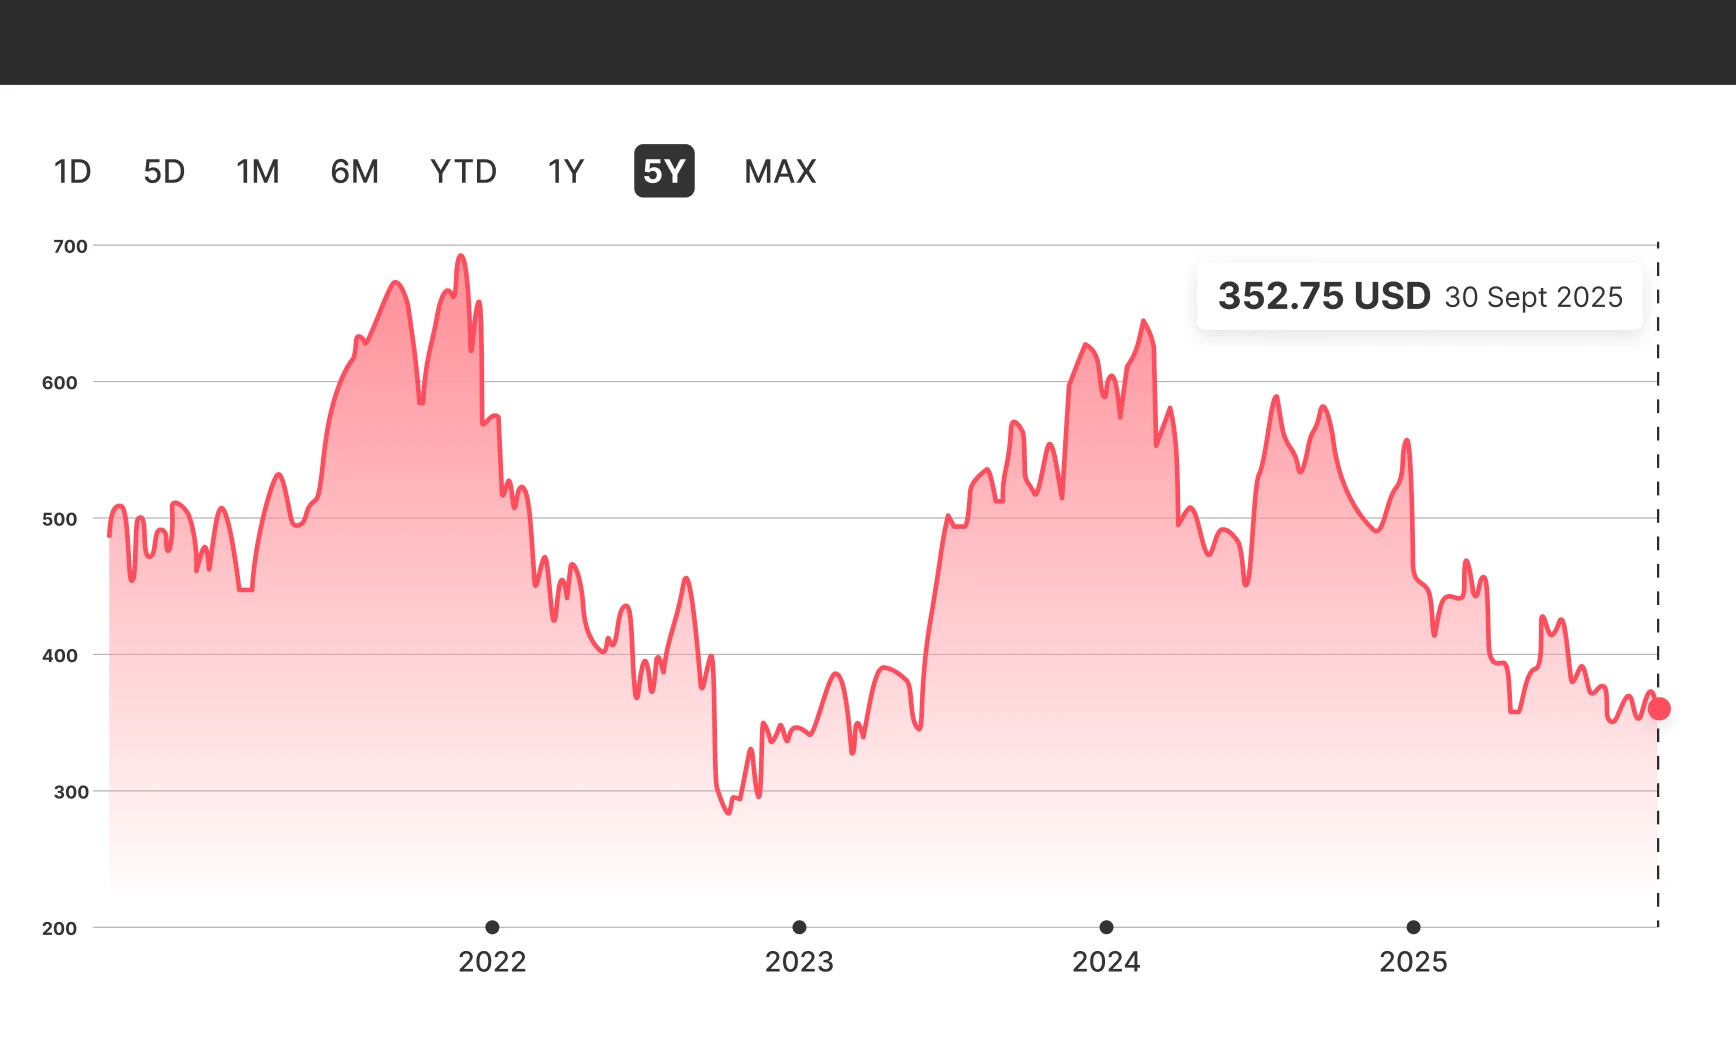
Adobe株は最近、テクノロジーセクター内の同業他社に対し大幅にアンダーパフォームしている。現在の株価は350ドル前後で推移しており、昨年序盤の水準を40%以上下回っている。
このソフトウェア株は回復を果たすことができるのか。現状を見ていこう。
なぜAdobe株は下落したのか
Adobe株が昨年序盤以降アンダーパフォームしている主な理由は、AI(人工知能)が同社の事業に及ぼす影響について投資家が懸念を抱いていることにある。ここにはいくつかの要因が絡んでいる。
第一に、投資家はAdobeの看板生成AIサービスであるFireflyの収益化能力について懸念を抱いている。これは、基本的なテキストプロンプトを用いて、著作権上の問題に直面することなく商業目的の画像・動画を作成・編集できる強力なツールだ。しかし問題は、Adobeがこの分野でSora、Runway、Stable Diffusion、Midjourneyなどとの激しい競争にさらされており、そのため収益化が難しくなる可能性があるという点だ。CFRAリサーチのアナリストは7月、「競争圧力への懸念が強まっており、目立ったAI収益化を達成するまでの時間軸も長期化するとみている」と記している。
第二に、市場にはMelius Researchを発端とする、AIがソフトウェアを「食い尽くす」というナラティブが存在する。この論理は、今後数年間でAIによる自動化が進むことで、Adobeのようなソフトウェア企業が企業向けに課金できるライセンス、いわゆる「シート」の数が減少し、対応可能市場と利益率の両方が縮小していくというものだ。Adobeに関して具体的に見ると、Meliusは1最近、予想を引き下げ、2026会計年度の売上高成長率を7%、2027会計年度はわずか4%成長にとどまると予想している。同社は今後4〜8四半期にわたり業績予想の下方修正が続くとみており、Adobe株の目標株価を310ドルに設定している。
株価は回復できるのか
こうした背景を踏まえると、株価が本格的に反発するためには、いくつかの条件が満たされる必要がありそうだ。まず、AdobeはAI関連サービスを収益化できる能力があることを示す必要がある。
この点では、いくつか明るい兆しも見られる。例えば、同社は直近の第3四半期決算説明会2において、Fireflyの採用が力強く進んでいる(Fireflyアプリの月間アクティブユーザー数は前四半期比30%増加)こと、そしてAIの影響を受ける年間経常収益(ARR)が前会計年度末の35億ドルから50億ドル超に拡大したことを明らかにしている。
Fireflyの普及を後押しする可能性のある要因の一つが、商業利用における安全性だ。AdobeのデジタルメディアCTOであるイーライ・グリーンフィールド氏はロイターとのインタビューで、「本番環境に投入する際、商業利用の安全性が非常に重要であるため、Fireflyしか使わないという顧客が今なお非常に多い」と述べている。
もう一つの要因は、主要なサードパーティ製モデルとの統合だ。現在、FireflyはGoogleのImagen、Veo、Gemini Flash 2.5、OpenAIのGPT-imageのほか、Flux、Runway、Ideogram、Pika、Ray2にも対応している。
投資家はまた、AIによる自動化がAdobeのサブスクリプション型ビジネスモデルを損なっていないことも確認したいところだろう。この点について、直近の決算説明会で経営陣は、エンタープライズ領域では依然としてシート数の拡大が見られていること、そして自動化によってシート数が減少したとしても勝機はあると述べていることは注目に値する。
最後に、投資家は売上高成長の加速と、決算での安定した予想上振れ・上方修正の継続を確認したいところだ。良いニュースとして、同社は9月に当四半期のガイダンスを引き上げ、デジタルメディア事業の年率換算売上高は当会計年度に11.3%増加すると見込んでおり、これは従来予想の11%増から引き上げられたものだ。
低いバリュエーションでの取引
同社がFireflyの浸透と成長の加速を示すことができれば、バリュエーションが上方修正される余地は十分にある。現在、株価は当会計年度の予想利益に対しわずか17.0倍で取引されており、市場平均を下回るPERとなっている。
来会計年度の予想利益で計算すると、株価収益率(PER)はわずか15.1倍まで低下する。これは、長期にわたり堅調な実績と高い利益率を誇るソフトウェア企業としては、極めて低いバリュエーションと言える。なお、来会計年度のEPS成長率は12.3%と予想されており、PEGレシオ(株価収益成長率)はわずか1.2にとどまる。3
なお、ウォール街のアナリストは最近Adobeに対するEPS予想と目標株価を引き下げてきているものの、平均目標株価は現在の株価を大きく上回っている点は指摘しておきたい。現在の平均目標株価は464ドルであり、約30%の上値余地を示唆している。
この低いバリュエーションと、ウォール街の平均目標株価を踏まえると、注目に値するテック株と言えるかもしれない。特に、Adobeが最新の生成AI技術を披露するAdobe MAXが開催される10月下旬前後は注視すべきタイミングだ。
脚注:
1 Yahoo Finance、Melius Research warns that things 'can get worse for SaaS players like Adobe'、2025年8月11日時点
2 ADBE Q3FY25 Earnings Script and Slides、2025年9月11日時点
3 LSEG、2025年10月1日時点




