
Coinbase、売上高・利益ともに市場予想を下回る
サブスクリプション・サービス収益は9%増加
機関投資家の取引高は9%減少、個人投資家の取引高は17%減少
第1四半期決算ハイライト:
一株当たり利益(EPS):0.24ドル(前年同期は4.40ドル)
売上高:20億ドル、前四半期比10%減
純利益:6,600万ドル(前年同期は12億ドル)
Coinbaseの2025年第1四半期決算、売上高・利益ともに市場予想を下回る
Coinbase Global Inc.は2025年第1四半期決算を発表し、売上高・利益ともに市場予想を大幅に下回った。一株当たり利益(EPS)は0.24ドルとなり、前年同期の4.04ドルを大きく下回った1。
四半期の総売上高は前年の16.4億ドルから20.3億ドルへと増加したものの、ウォール街の予想21億ドルには届かなかった。この不振は、これまで予想を達成または上回ってきた過去の四半期とは対照的な結果である5。
予想は下回ったものの、売上高は取引手数料収益およびサブスクリプション・サービス収益の増加により、前年同期比では24%増となった。同社の業績は、厳しい市場環境下でも売上高を伸ばす力があることを裏付けている一方、機関投資家取引の軟化や手数料の圧縮といった懸念材料も残る2。
純利益は6,560万ドル(一株当たり0.24ドル)となり、前年同期の11.8億ドル(一株当たり4.40ドル)から減少した。暗号資産投資の影響を除いた調整後利益は5.27億ドル(一株当たり1.94ドル)であった1。
取引高は増加も、取引収益には圧力
総取引高は前年同期比26%増の3,930億ドルとなった。この増加は、四半期序盤、特に個人投資家の間で取引が活発化したことによるものである。とはいえ、取引高は2024年第4四半期比では10.5%減となり、1月中旬から4月上旬にかけて続いた暗号資産価格の下落を反映した結果となった2。
取引手数料収益は13億ドルとなり、前年同期比では18.2%増となったものの、前四半期比では19%減となった1。この減少は主に、機関投資家取引の減少、手数料率の低下、インセンティブ・リベートの影響によるものである。機関投資家の取引高は前四半期比9%減の3,150億ドルとなった2。こうした圧力にもかかわらず、Coinbaseは個人投資家の取引活動を引き続き堅調に維持しており、これが主要な収益ドライバーであり続けている。
ステーブルコイン成長を背景にサブスクリプション・サービス収益が急増
Coinbaseのサブスクリプション・サービス収益は過去最高となる6.98億ドルに達し、前四半期比9%増となった2。同期間中、暗号資産市場全体の時価総額が約20%下落したことを踏まえると、この伸びは注目に値する。
この成長を主に牽引したのは、ステーブルコイン関連収益の急増である。USD Coin(USDC)の発行体であるCircleとの提携は引き続き成果を上げており、Coinbase上のUSDC残高は前四半期比39%増の419億ドルに達した2。
ステーブルコインに加え、Coinbaseはステーキング、カストディサービス、「Coinbase as a Service」モデルといったインフラ関連の収益源も拡大させている。これらの事業は、取引収益のボラティリティに対するヘッジとなることから、その重要性が増している。ホワイトラベル型の暗号資産インフラに対する機関投資家の関心も高まっており、今後より安定的な収益を下支えする可能性がある。
費用増加の中でも収益性は堅調を維持
2025年第1四半期の調整後EBITDAは9.3億ドルとなり、前年同期比8.3%減となった。同社は引き続き黒字を確保しているものの、EBITDAのわずかな減少は営業費用の増加を反映したものである。総費用は前年同期比51.5%増の13億ドルとなり、販売・マーケティング活動の強化に加え、人員拡大や給与税に伴う一般管理費の増加が要因となった1。
Coinbaseは、高水準の費用が2025年第2四半期にも続く可能性を示唆している。同社は技術・開発・管理費が7億〜7.5億ドルの範囲になると見込んでおり、マーケティング費用も最大3.75億ドルに達する見通しである2。こうした費用の増加は、ユーザーエンゲージメントの維持とグローバル展開の拡大を目指すCoinbaseの意欲を反映したものである。
Deribit買収でデリバティブ事業拡大の野心を後押し
大きな戦略的動きとして、Coinbaseは世界大手の暗号資産デリバティブ取引所であるDeribitを29億ドルで買収すると発表した。この取引は暗号資産業界で過去最大の買収案件となる。今回の買収により、Coinbaseがようやく足場を築き始めたばかりの暗号資産デリバティブ分野における同社の地位が大きく強化される見通しだ。Deribitは年間取引高1兆ドル、建玉残高300億ドルを誇り、暗号資産オプション市場のリーダー的存在である2。Coinbaseの経営陣はアナリストとの決算説明会で、この買収が同社の機関投資家向けサービスと高い補完性を持ち、米国外での新たな成長機会を開く可能性があると強調した。この買収はデリバティブ分野への賢明な長期的な布石であり、取引は年内に完了する見込みである3。
規制環境
Coinbaseは依然として複雑な米国の規制環境の中にあるが、最近の動向は、より明確な制度枠組みに向けた機運の高まりを示唆している。同社は第1四半期決算発表の中で、戦略的ビットコイン準備金の創設やデジタル資産関連法制の進展を、前進の兆しとして挙げている3。
同社はまた、ホワイトハウスからの支援の可能性にも期待を寄せている。ドナルド・トランプ大統領が暗号資産イノベーションを公に支持していることを受け、Coinbaseの経営陣は、現政権が規制面で好意的な役割を果たす可能性について楽観的な見方を示した。加えて、Coinbaseに対するSECの訴訟が却下されたことは、司法面での大きな勝利といえる4。
特にステーブルコインや市場構造に関する法整備が今年後半に見込まれており、米国における規制の明確化が実現すれば、Coinbaseにとって大きな触媒となる可能性がある。これにより、伝統的な金融機関が自前の暗号資産ソリューションを構築する代わりに、Coinbaseのサービスを採用する動きが後押しされるとみられる。
未解決の貿易摩擦やマクロ経済の不透明感により短期的なボラティリティは想定されるものの、より広範な環境は、今後12カ月にわたる暗号資産市場の長期的な強気相場の可能性を後押しする方向で整いつつあり、これはCoinbaseの株価を支える要因になるとみられる。
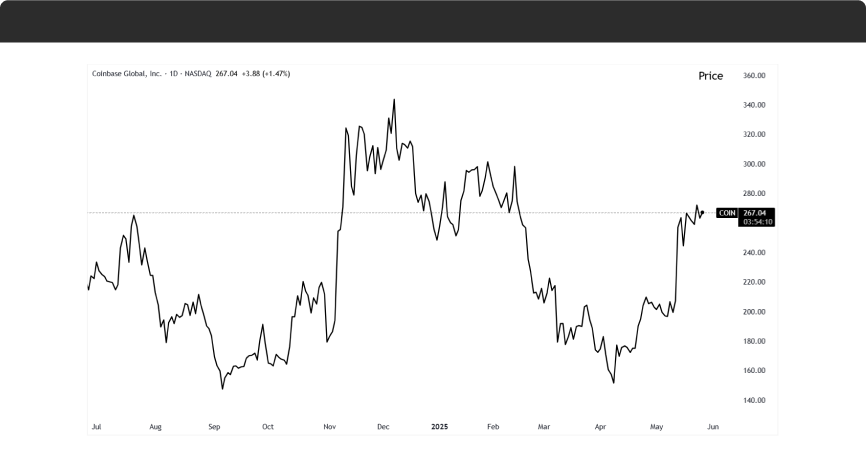
出典:TradingView、Coinbase日足チャート、2025年5月27日時点
CoinbaseがS&P 500指数に採用
Coinbase株は火曜日、デジタル資産企業として初めてS&P 500指数に採用されるという歴史的な出来事を受けて急騰した。長らく伝統的金融の周縁的存在とみなされてきた暗号資産業界にとって、この節目は大きな意味を持ち、金融イノベーションの主要な牽引役として認知が高まりつつあることを示している。
今回の採用は、機関投資家の関心の高まりや、より好意的な規制見通し、特にドナルド・トランプ大統領が最近表明した規制緩和路線を背景に、暗号資産に対するセンチメントが全般的に好転していることを浮き彫りにしている。
当社は、機関投資家が徐々にポートフォリオを調整し同株を組み入れていく中で、S&P 500への採用はCoinbaseにとってプラスに働くと考える。加えて、同指数に連動するパッシブファンドがCoinbase株を組み入れることで、需要の増加も見込まれる。機関投資家向け顧客基盤の拡大や海外市場への戦略的展開により、Coinbaseは世界を代表する上場暗号資産取引所としての地位を一段と固めつつある。
テクニカル分析の観点からは、火曜日の値動きはレジスタンスを明確に上抜けし、逆ヘッド・アンド・ショルダーズのパターンを確認する形となった。このパターンは強気を示唆するものであり、中期的には280〜290ドルのレンジまで株価が上昇する可能性を示している。
脚注:
1 Coinbase四半期報告書、2025年3月31日時点
2 2025年第1四半期株主レター、2025年5月8日時点
3 Coinbase決算説明会トランスクリプト、2025年5月8日時点
4 米証券取引委員会(SEC)、「SEC、Coinbaseに対する民事執行措置の却下を発表」、2025年2月27日時点
5 Bloomberg端末、2025年5月15日時点




