
投資には元本を失うリスクが伴います。投資元本の全額を失う可能性があります。
英半導体大手Arm Holdings plc(ティッカー:ARM)は、チップ業界において独自のニッチなポジションを占めています。自社で直接、あるいは第三者ファブを通じて間接的にチップを設計・製造するのではなく、自社技術を知的財産(IP)として他の半導体企業にライセンス供与するビジネスモデルを展開しています。中でも代表的なパートナーが、2025年度第3四半期決算(2月5日発表)でも誇らしげに言及されたNvidia(ティッカー:NVDA)です。Nvidiaは最近、Armベースの「Grace」CPUと「Blackwell」GPUを組み合わせた「GB10スーパーチップ」を核とするProject DIGITSを発表し、世界最小のAIスーパーコンピュータを実現しました。
ArmのパートナーはNvidiaだけではなく、Microsoft、Oracle、OpenAIとも戦略的関係を築いています。同社のIPは世界のほぼすべての主要スマートフォンに搭載されています。また、大株主であるソフトバンクを通じて、トランプ大統領が発表したStargateプロジェクトにも参画しています。同プロジェクトは、任期中に5,000億ドルを投じて米国内にOpenAI向けのクラウドAIインフラを構築することを目指すものです。
決算発表前の数日間、株価はやや強含みで推移し(5日には6.8%上昇)、同日の時間外取引と翌日のプレマーケットでほぼ同じ幅で下落しました。6日には取引終了時点でさらに3.34%下落しました。当初弱気な見通しとなった背景はやや複雑です。
トレンド分析
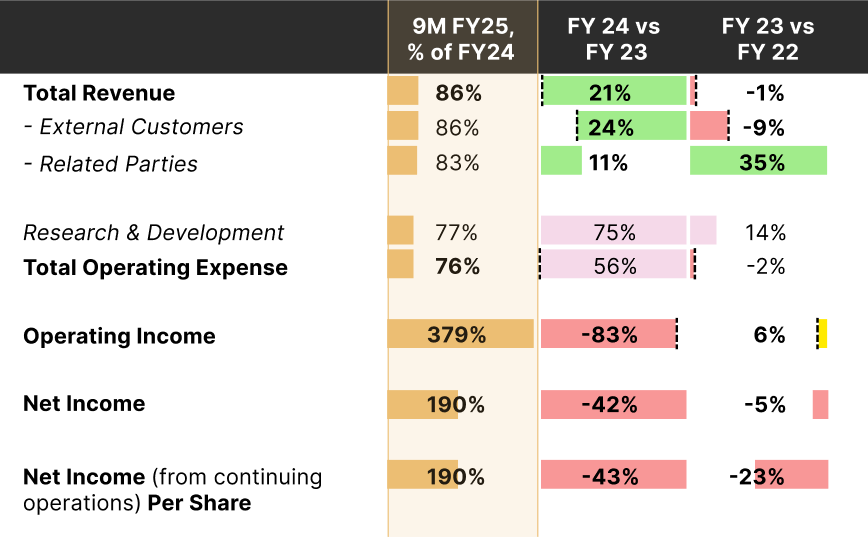
トレンド面では、継続事業からの純利益が過去2年間の低迷から大きく回復する軌道にあるように見えます。
出典:会社発表資料、Themes ETFs分析、2025年2月7日時点
現在のトレンドが続けば、2025年度(FY25)の売上高は前年度比で14%増加する可能性がある一方、営業費用の伸びはわずか1%にとどまる見込みです。その結果、営業利益は驚異的な406%増、一株当たり純利益は153%増となるトレンドにあります。多くの見方からすれば、これは2年間低迷が続いた最終損益にとって驚くべき回復といえます。
FY24は前年度(FY23)比で売上高が21%増加したものの、研究開発(R&D)費が急増したことで営業利益が圧迫され、純利益はFY23比でほぼ半減しました。FY23では、R&D費が14%増加した一方で売上高の伸びはほぼ横ばいの-1%にとどまり、一株当たり純利益は前年度比で4分の1減少しました。
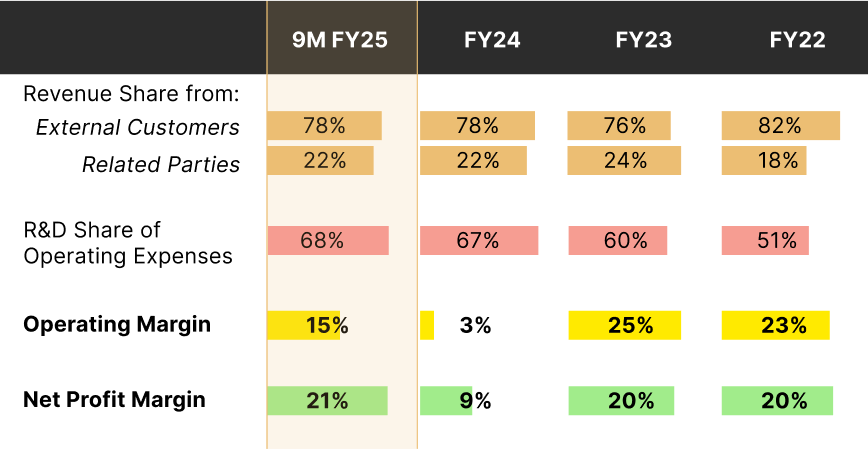
前年度、ARMの「関連当事者」――Appleなどソフトウェアサービスを提供する相手先を含む――は全売上高の22%を牽引しました。「外部顧客」の大半を占めるチップメーカーが残りをもたらしました。このトレンドは直近3四半期(FY25の9カ月間)でも続いています。
出典:会社発表資料、Themes ETFs分析、2025年2月7日時点
同社がAI対応ソリューションの提供に多額の資本を投じる中、営業費用に占めるR&D費の割合は一段と拡大しています。とはいえ、営業利益率はFY22・FY23で見られた20%台へと回復に向かう見通しです。
一方、純利益率はすでにこれらの年度の水準を回復しています。純利益と売上高の間のこうした効率性の改善の多くは、同社がIPのライセンス料と、顧客が販売する各チップに対するロイヤリティを着実に引き上げていることによるものです。
こうした好調な業績にもかかわらず、株価には合理化・調整局面を織り込む見方が広がっており、その多くはDeepSeekの発表した性能から得られた教訓に起因していると考えられます。
DeepSeekと最適化の価値
DeepSeekは、中国のヘッジファンドHigh-Flyerが所有・出資する中国のAIソフトウェア企業です。同社のDeepSeek-R1モデルは最近、米大手テック企業が使用するH100と比べて性能面で大きく劣るとされるNvidia H800を用いながらも、表面上OpenAIに匹敵する性能水準を達成し、業界に衝撃を与えました。
現行の形態において、DeepSeekはエントリーからミドルレベルのチャットボットアプリケーションを求める大半の企業にとって、コスト面で極めて有力な代替手段となっています。参入から日が浅いため、サードパーティによるサポートはまだ限られていますが、GitHubなどでは利用を効率化する「レイヤー」として追加できるソリューションが急速に充実しつつあります。
なお、DeepSeekはメディアで繰り返し「オープンソース」と称されていますが、これは誰もが学習コード――計算・論理的分析を行うアルゴリズムの部分――をダウンロードできることを意味するものではありません。実際にはオープンウェイト(注1)であり、これは応答・結論に至るまでの内部の仕組みをエンドユーザーに開示する一方、エンジン自体は非公開のままであることを意味します。とはいえ、これは世界中でAIモデルの商業展開への参入を目指すスタートアップにとって、非常に大きな学習機会となり得ます。OpenAIとインドのKrutrimのようなプレーヤーとの差が、(おそらく)10年から数年程度にまで縮まった可能性は十分に考えられます。AIモデル業界は爆発的な成長を遂げる局面を迎えつつある可能性があります。
アナリストの間では、インフラ整備が計算需要を大幅に上回っているとの見方が大勢を占めています。DeepSeekは、性能面で劣るアーキテクチャにもかかわらずほぼ同等の性能を達成した背景として、低レベルのコード最適化(注2)を挙げています。これは業界にとって大きな意味を持ちます。多くの顧客にとって、DeepSeekの成功は「より少ないリソースで十分」である可能性を示唆しているためです。つまり、成功を左右するのは「ハードウェア」の問題ではなく「コーディング」の問題だということです。
もしそうであれば、既存のキャパシティを「より優れた」コードによって単純に増強できるのであれば、データセンターはなぜ次世代チップセットへの予算配分を続ける必要があるのでしょうか。また、これは最先端の計算インフラへの投資に依存する企業の今後の見通しにとって何を意味するのでしょうか。
まとめ
決算発表の中で、同社は通期売上高ガイダンスを従来の38億~41億ドルから39.4億~40.4億ドルへと狭めました。これは、すでに過剰なキャパシティを抱えるデータセンターが支出を抑制し始めているとの見方に説得力を与えるものとなりました。
テック株のバリュエーションには、合理化・調整の兆しが早くも表れ始めており、これはさほど驚くべきことではありません。DeepSeekを巡る一連の動向は今後さらに精査されるとみられますが、問題の捉え方が「ハードウェア」から「コード」へとシフトしたことは、冷静に受け止めるべき現実です。AI分野でオープンソースコミュニティの拡大が続けば、業界は本質的により速いペースで「民主化」していくでしょう。これは、強気な将来バリュエーションにとって好材料とは言えません。
ファンダメンタルズを見る限り、ARMは強固な業界とのつながりと収益チャネルを持つ、高収益企業として再び存在感を示しています。ハードウェアから「コード」へと焦点がシフトすることで先行き期待がやや削がれる可能性はあるものの、チップセットが依然として不可欠な存在であることに変わりはありません。半導体業界のこの分野において、ARMは良好なポジションを維持しています。
なお、より戦術的な投資スタンスを持つ米国投資家は、株価が「強気かつ上昇」局面へ回帰した際に増幅されたリターンを狙える設計の、最近上場したLeverage Shares 2X Long ARM Daily ETF「ARMG」をご検討いただけます。
脚注:
注1 Oracle「AIコストを抑え、データを手元に置くため、企業はより透明性の高いモデルへ移行」2024年7月11日時点
注2 Tom's Hardware「DeepSeekのAIブレークスルーは一部機能で業界標準のCUDAを回避し、代わりにNvidiaのアセンブリに近いPTXプログラミングを使用」2025年1月28日時点




